Destravar financiamento
Reduzir barreiras de acesso ao capital para infraestrutura, modernização, pesquisa e inovação ligadas ao desenvolvimento sustentável.
FPESG · Inteligência legislativa para a transição energética
Uma leitura jurídica, institucional e estratégica da Lei nº 15.103/2025, que criou o Programa de Aceleração da Transição Energética e estabeleceu uma arquitetura inédita para aproximar projetos sustentáveis, crédito, garantias e transação tributária.
Inteligência interpretativa
A inovação central da lei está menos na criação de um benefício isolado e mais na montagem de uma ponte entre ativos que empresas já possuem perante o poder público, redução do risco financeiro e execução verificável de projetos de desenvolvimento sustentável. O desenho combina política energética, financiamento, direito tributário, coordenação federativa e governança de resultados.
Reduzir barreiras de acesso ao capital para infraestrutura, modernização, pesquisa e inovação ligadas ao desenvolvimento sustentável.
Permitir que créditos privados perante a União sustentem quotas do Fundo Verde e garantam, total ou parcialmente, financiamentos aprovados.
Possibilitar transação tributária individual cujo pagamento considere desembolsos e receitas do projeto sustentável, sem afastar os limites legais.
Vincular instrumentos econômicos à execução de projetos enquadrados, com supervisão, responsabilidade financeira e consequência para o descumprimento.
Art. 2º
A lei combina financiamento, aproximação institucional, mobilização de créditos, redução de emissões e transição justa em territórios carboníferos.
Infraestrutura, pesquisa tecnológica e inovação com benefícios socioambientais ou mitigação de impactos.
Conectar instituições financiadoras às empresas interessadas em executar projetos sustentáveis.
Permitir que créditos de pessoas jurídicas privadas funcionem como instrumento de financiamento.
Gerar e usar energia de forma eficiente, alinhada aos compromissos brasileiros de redução de emissões.
Estimular diversificação econômica e redução significativa das emissões associadas ao carvão.
Arts. 4º a 16
As rotas podem dialogar, mas possuem natureza, requisitos e efeitos próprios. Nenhuma delas elimina a obrigação de executar o projeto nem a análise de risco e conformidade.
Fundo de aval de natureza privada, com patrimônio próprio e separado do patrimônio dos cotistas, administrado pelo BNDES. Sua função é garantir, total ou parcialmente, o risco do financiamento de projeto aprovado no PATEN — não financiar diretamente, quitar tributo ou perdoar dívida.
Regime especial do PATEN: a pessoa jurídica com projeto sustentável aprovado pode propor transação individual de débitos perante a União, suas autarquias e fundações, sempre dentro das balizas da Lei nº 13.988/2020.
Distinção jurídica essencial
O art. 15 da Lei nº 15.103/2025 e o novo § 13 do art. 11 da Lei nº 13.988/2020 não são sinônimos. Um disciplina uma transação individual condicionada a projeto PATEN; o outro insere a sustentabilidade no regime geral das transações.
Lei nº 15.103/2025, art. 15
Lei nº 13.988/2020, art. 11, § 13
Obra de referência · 1ª edição
Transações Tributárias SustentáveisDe Alexandre Arnone e Sóstenes Marchezine, a obra fundamenta, sistematiza e projeta a transação tributária como instrumento de política pública. O estudo percorre a Lei nº 13.988/2020, a Portaria PGFN nº 1.241/2023 e a Lei nº 15.103/2025, com análise do PATEN, do Fundo Verde, das concessões recíprocas orientadas a efeitos socioambientais e das estruturas de governança, integridade e mensuração.
O advogado-geral da União apresenta a relevância da publicação para a agenda ESG do Estado brasileiro e para o reposicionamento da fiscalidade como instrumento de desenvolvimento sustentável.
Assistir diretamente no YouTubeMemória institucional
Do diálogo com as autoridades que assinam a publicação aos painéis técnicos e ao lançamento na OAB Nacional, este percurso registra a consolidação pública de uma nova agenda jurídica.
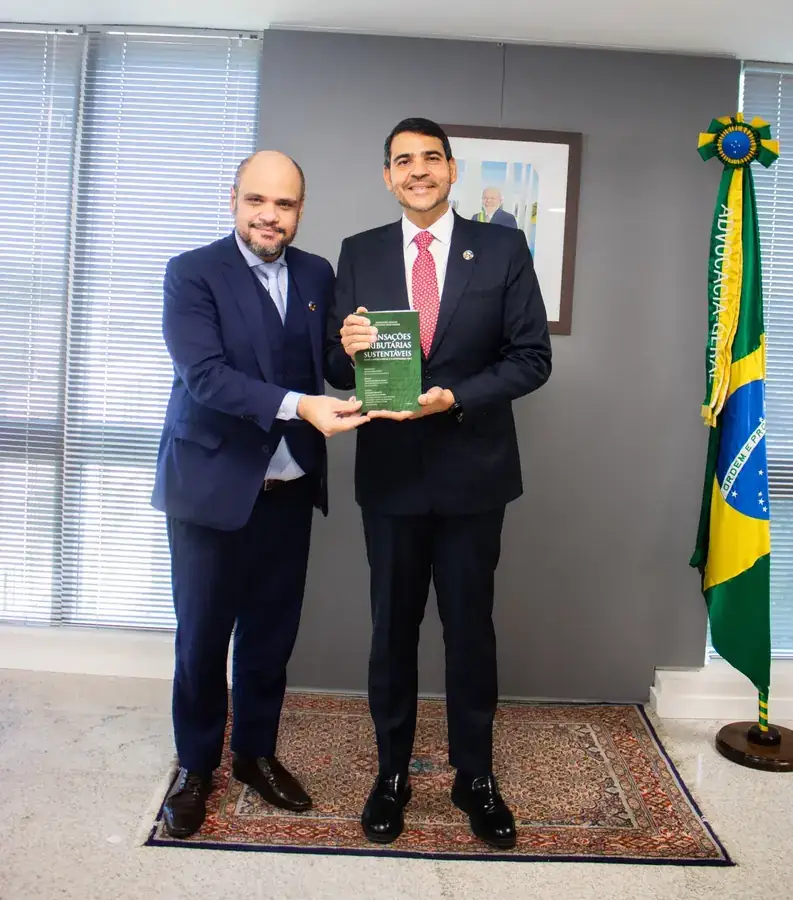
Sóstenes Marchezine e Jorge Messias, advogado-geral da União e responsável pela apresentação da obra.
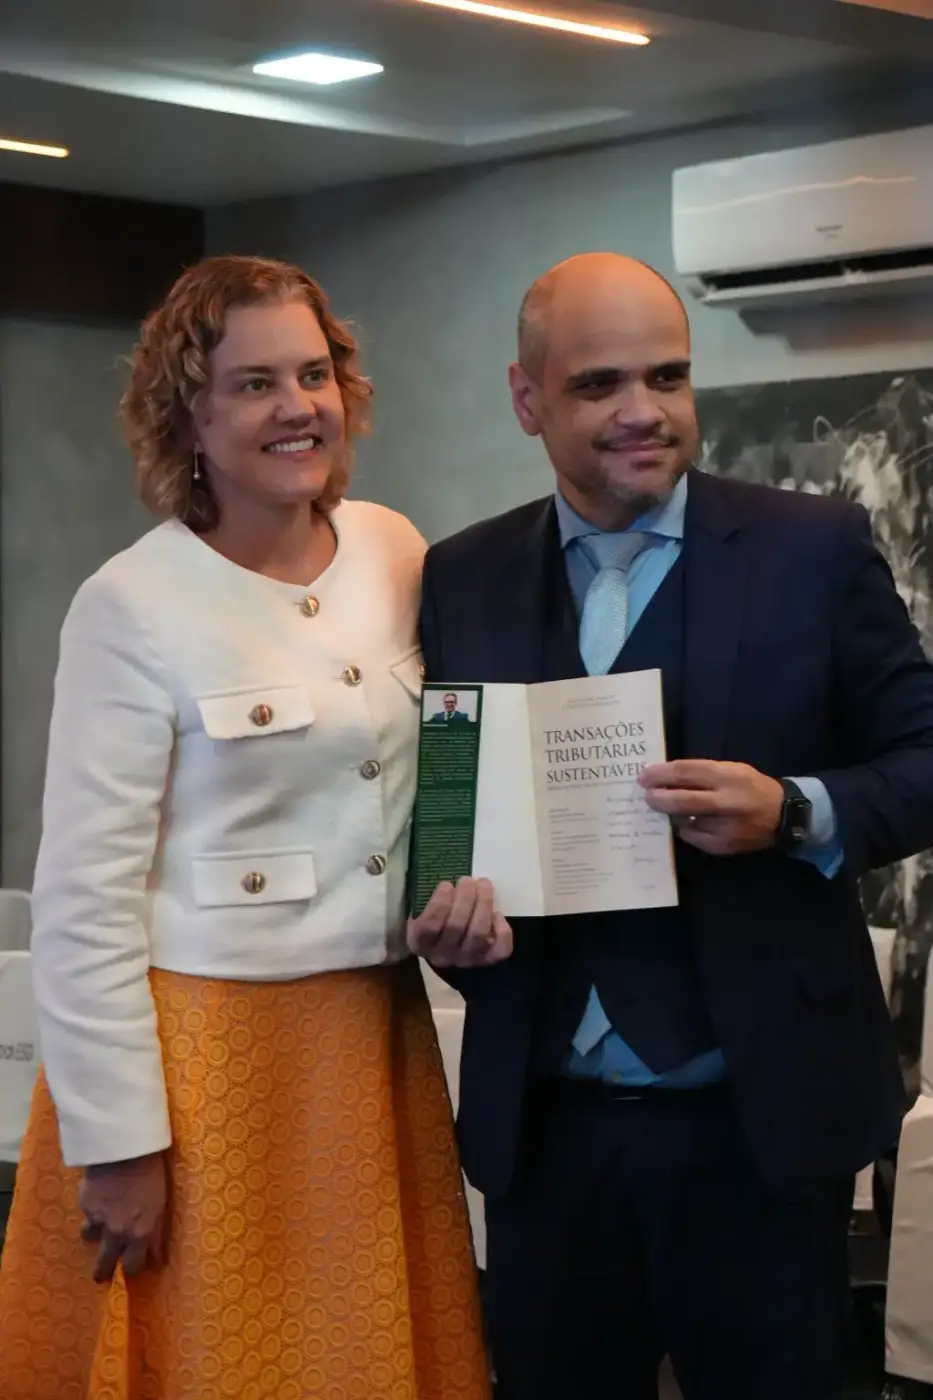
Anelize Lenzi Ruas de Almeida, procuradora-geral da Fazenda Nacional e autora do prefácio, com Sóstenes Marchezine.
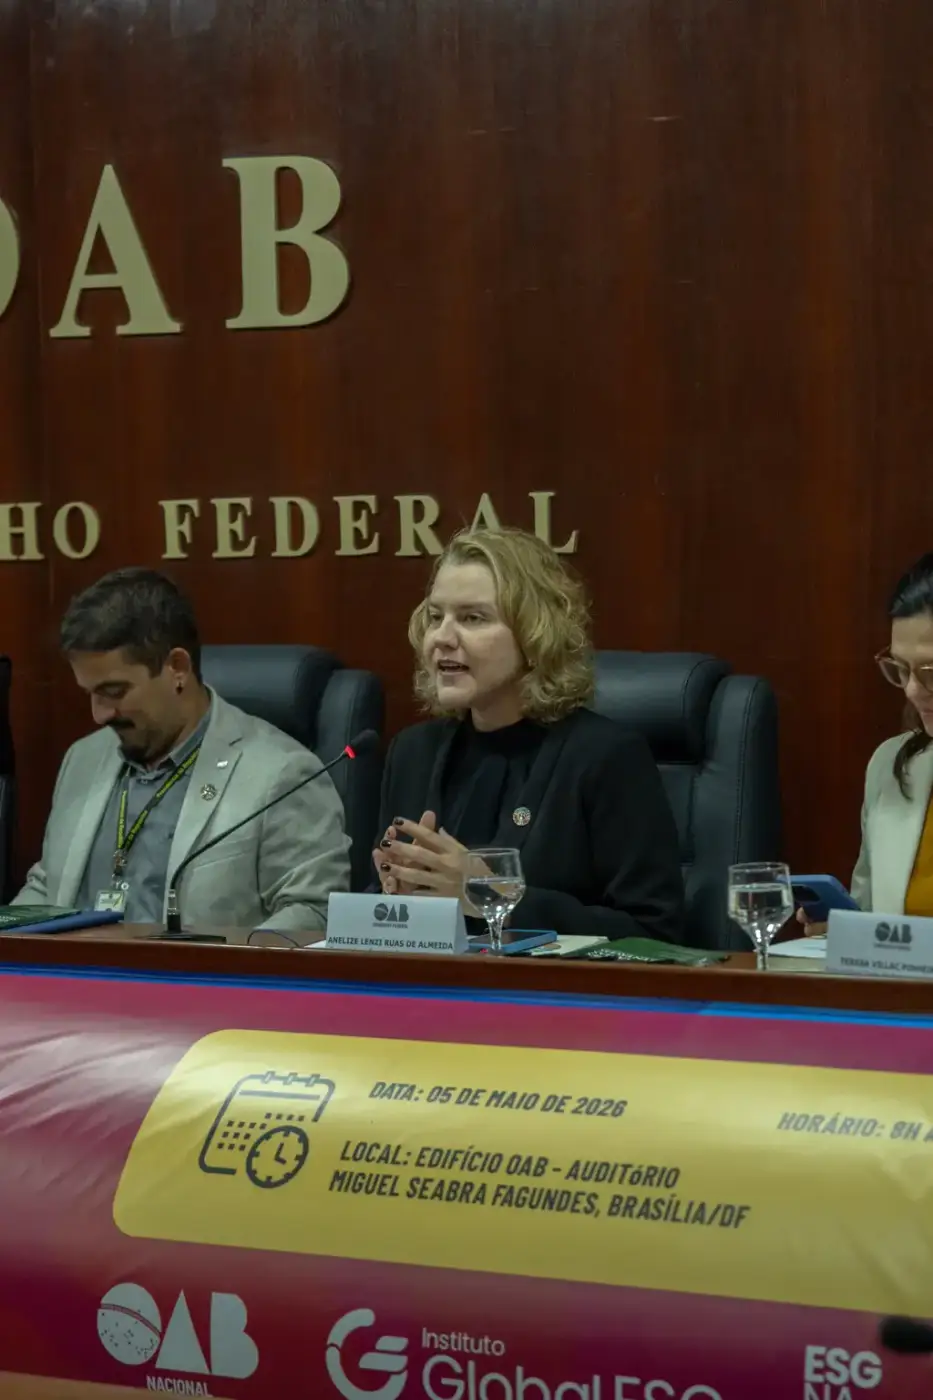
Painel de lançamento na OAB Nacional, durante a etapa da advocacia na Conferência Nacional dos ODS.
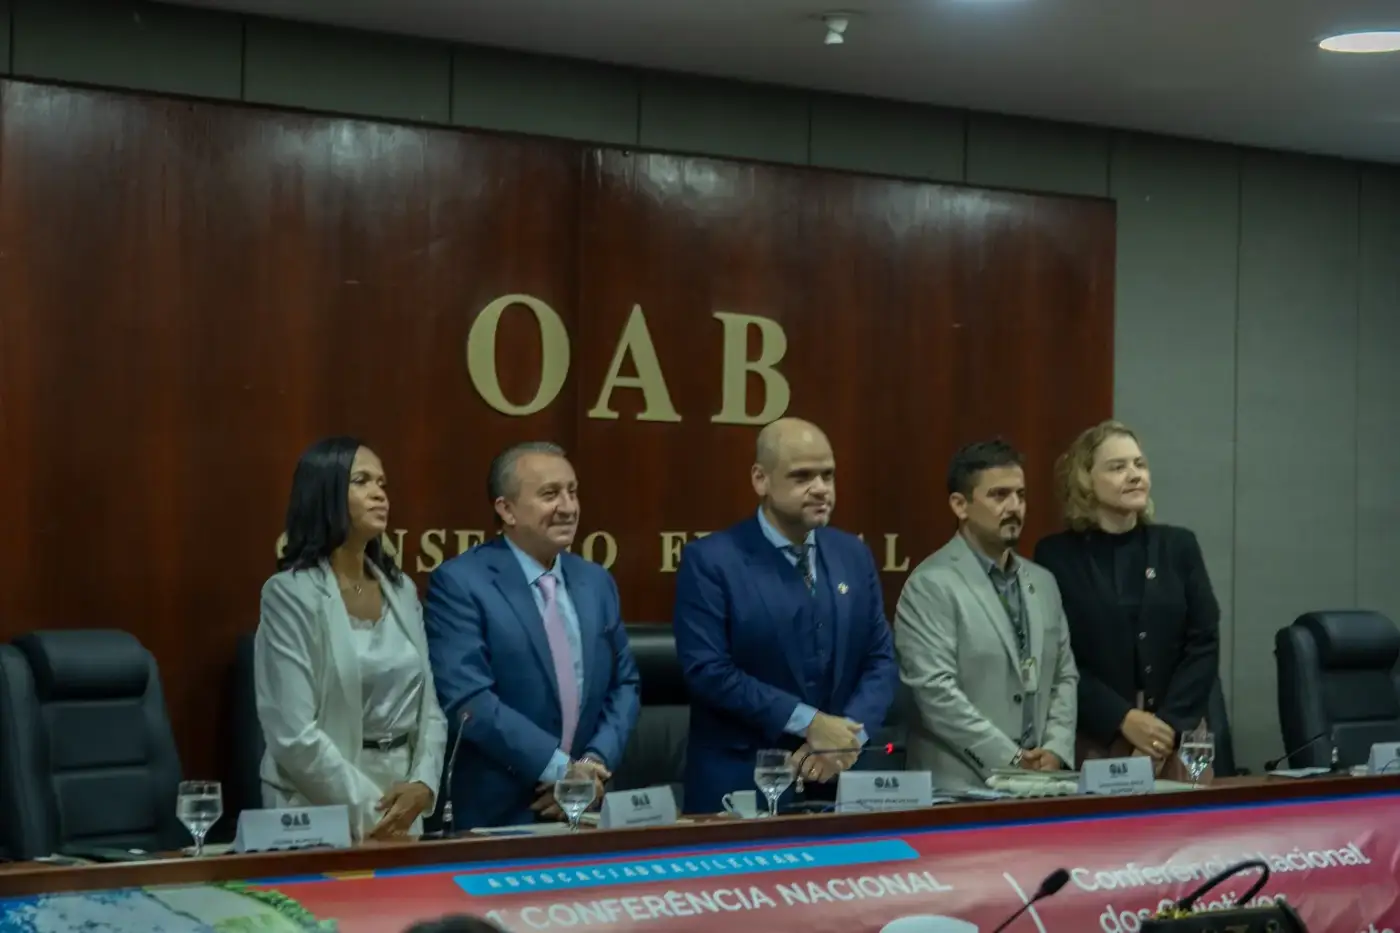
Composição institucional do painel realizado no Conselho Federal da OAB.
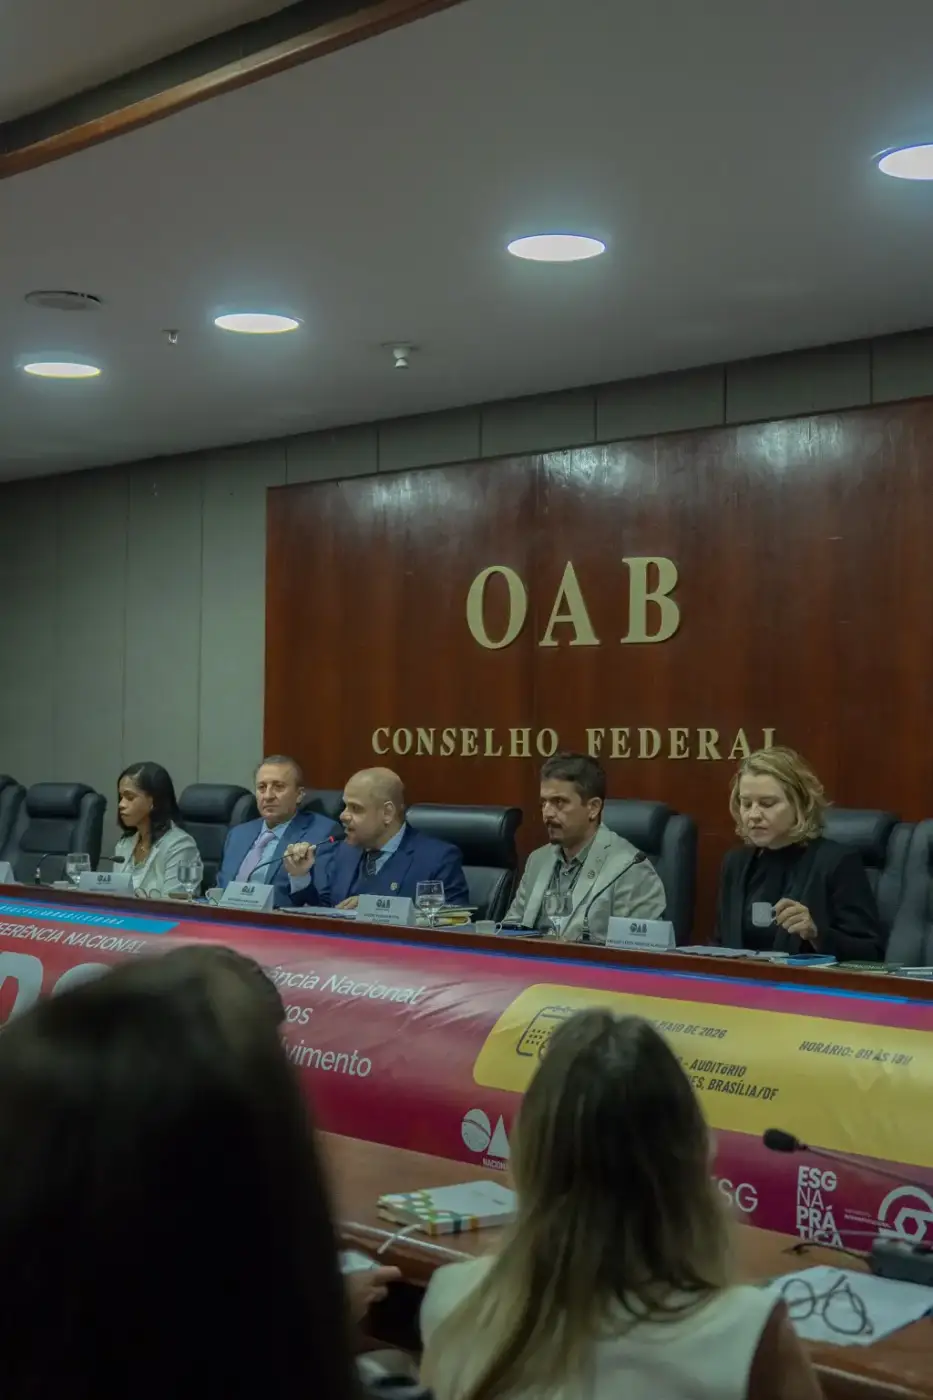
Debate técnico e institucional na OAB Nacional sobre Direito, Agenda 2030 e transações tributárias sustentáveis.
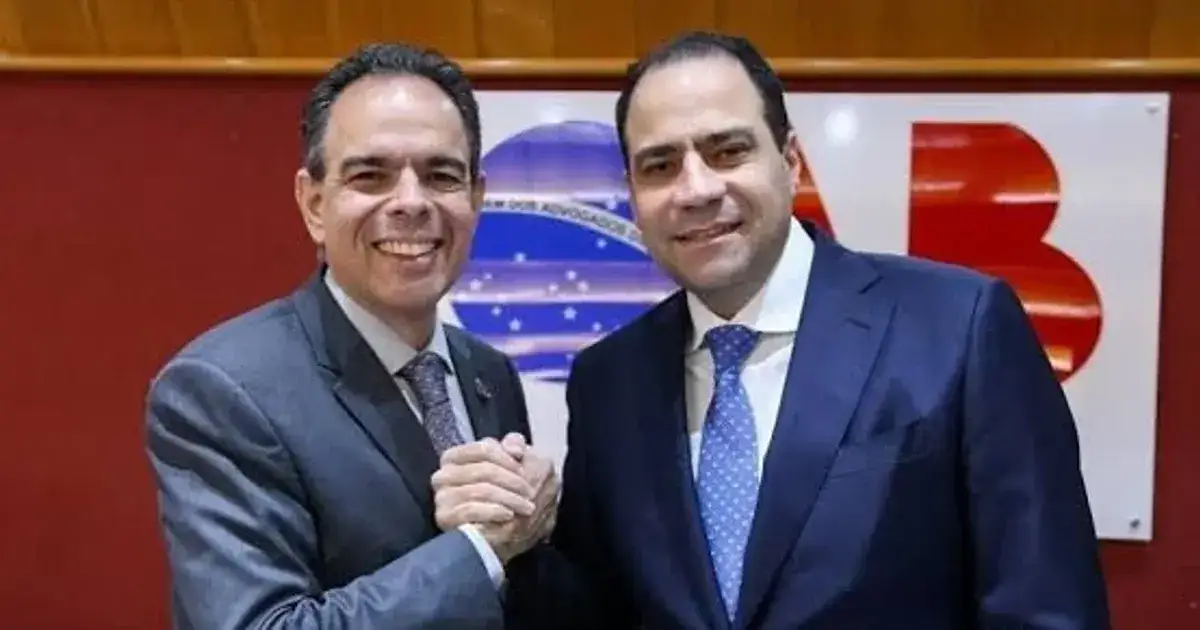
Beto Simonetti e Felipe Sarmento, signatários do posfácio da obra.
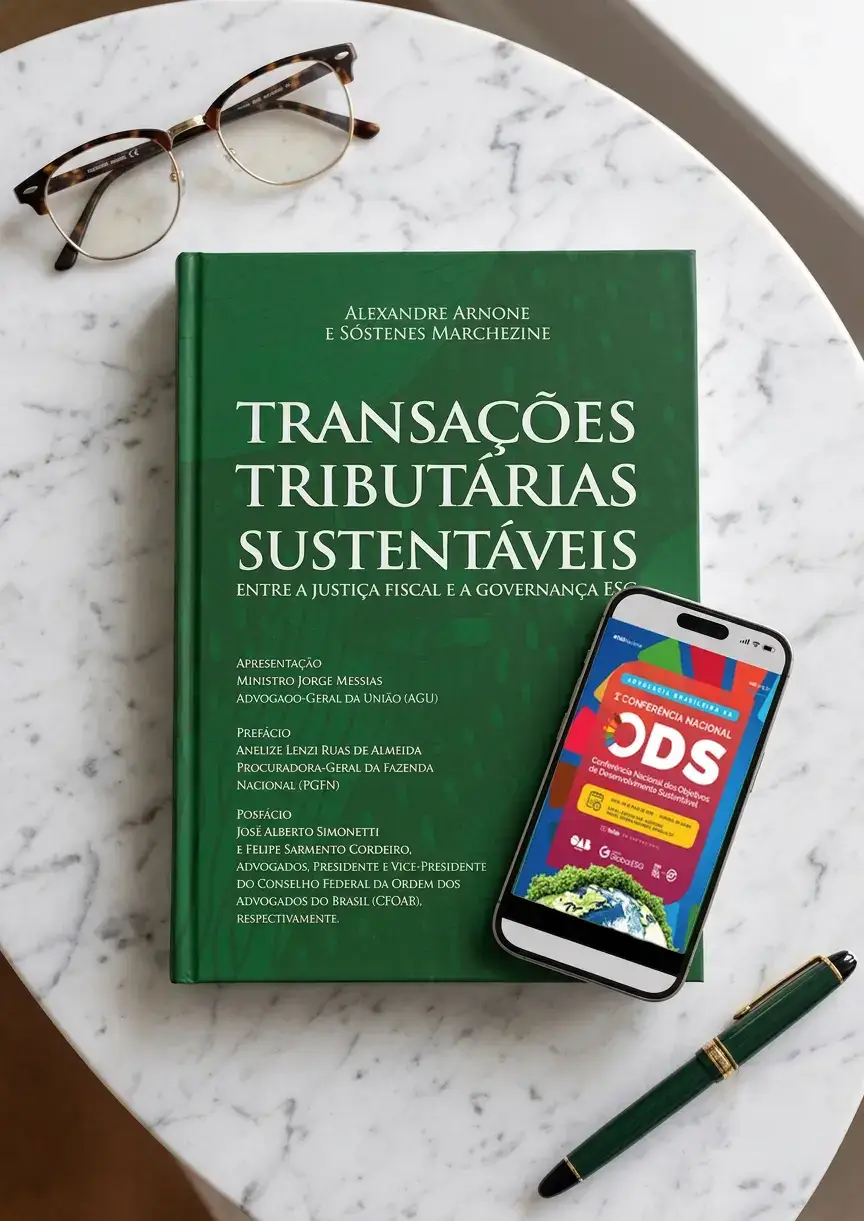
A obra e a identidade do evento de lançamento realizado na OAB Nacional.
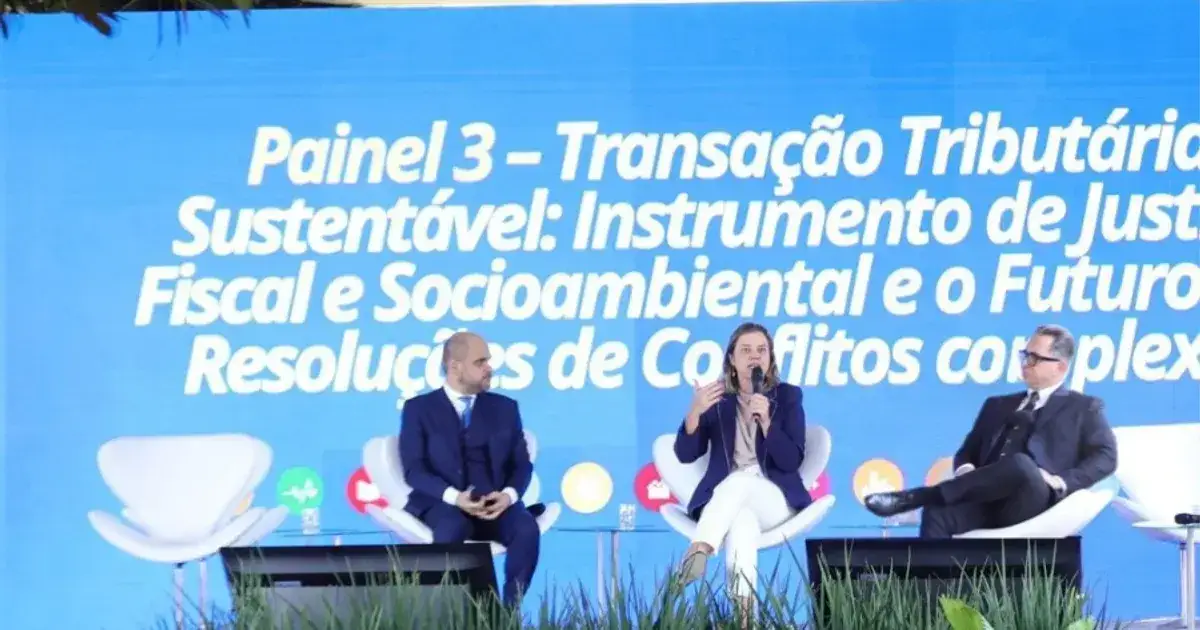
Painel técnico do Global Meeting sobre instrumentos fiscais e tributários sustentáveis.
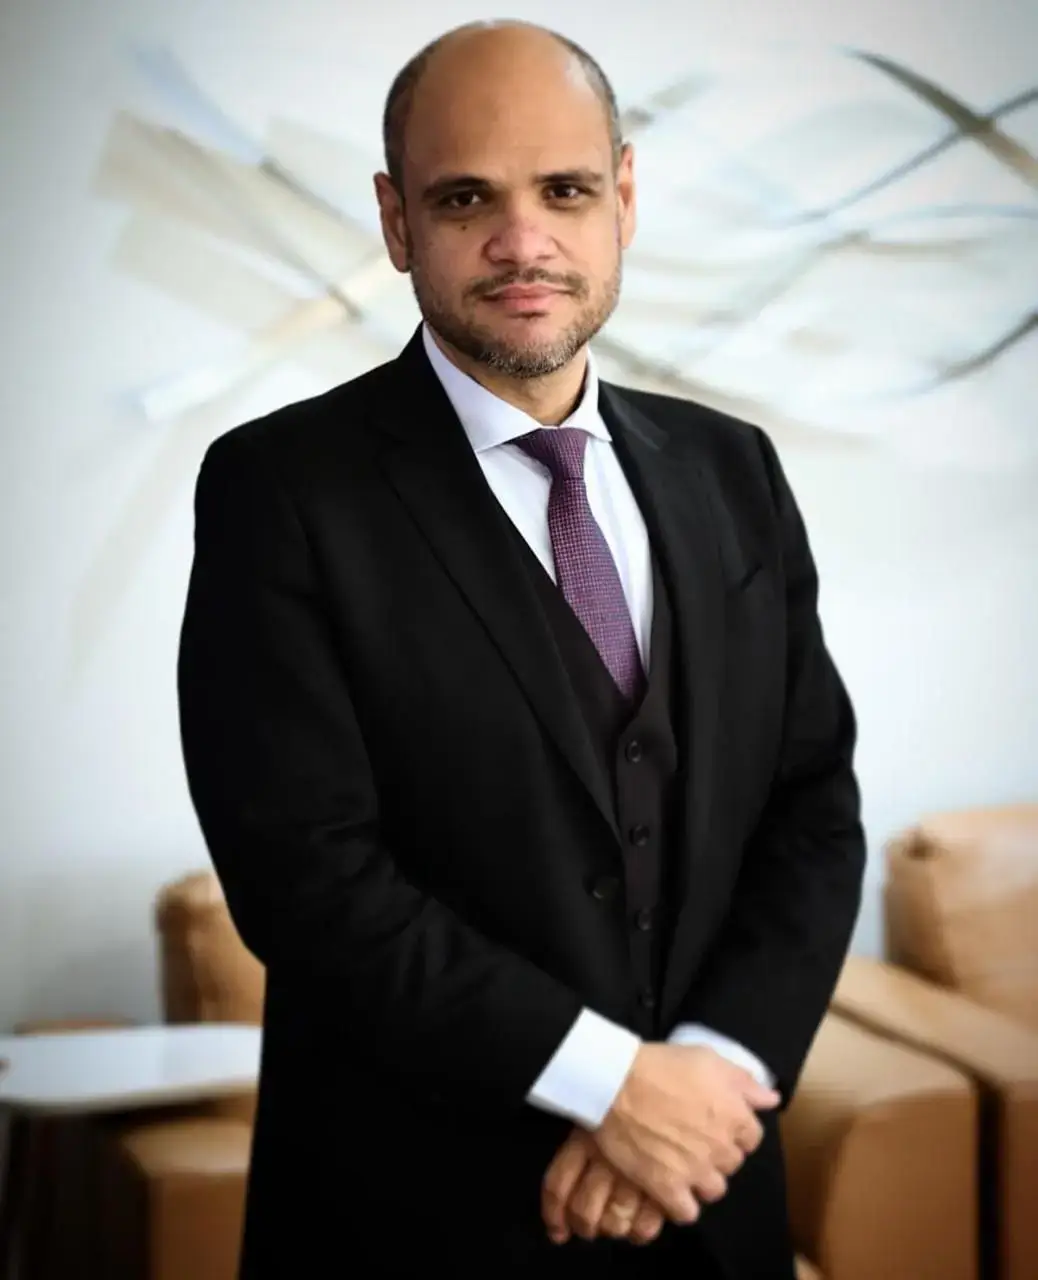
Sóstenes Marchezine, coautor de Transações Tributárias Sustentáveis.
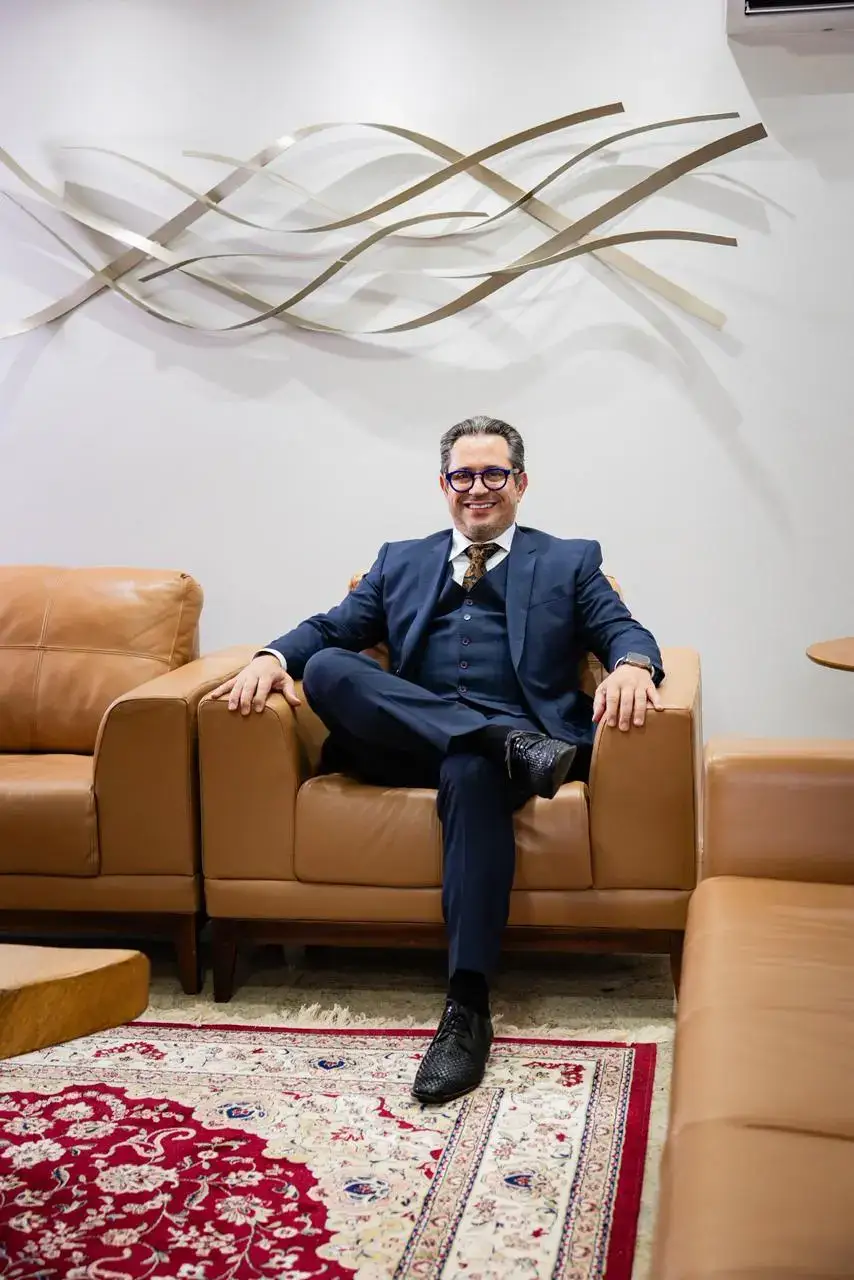
Alexandre Arnone, coautor de Transações Tributárias Sustentáveis.
Leitura complementar
Uma trilha selecionada para avançar do texto legal à construção doutrinária, à interpretação autoral e ao reconhecimento institucional da obra.
A cobertura jurídica apresenta a obra, seus autores e sua inserção na Conferência Nacional dos ODS.
A fonte institucional registra a contribuição da advocacia e a integração entre política fiscal, governança ESG e desenvolvimento sustentável.
A matéria situa a publicação na evolução jurídica da transação tributária sustentável e em sua agenda interinstitucional.
Artigo dos autores examina o Fundo Verde como plataforma de garantias, mobilização de créditos e financiamento da transição.
Artigo dos autores desenvolve a dimensão geral da transação sustentável e sua conexão com compromissos ESG.
Art. 3º, § 1º
O rol legal é amplo e tecnologicamente plural. Elegibilidade setorial, contudo, não equivale a aprovação automática: critérios, procedimentos e condições dependem da regulamentação.
Etanol, SAF, biodiesel, diesel verde, sintéticos, biogás, biometano, hidrogênio, captura de carbono, resíduos, nuclear, gás em substituição e amônia.
Expansão e modernização solar, eólica, nuclear, biomassa, gás natural, biogás, biometano, hidrelétricas e outras renováveis, inclusive em imóveis rurais.
Troca de fontes com maior emissão de carbono por fontes de energia limpa.
Recuperação e valorização energética de resíduos.
Desenvolvimento e integração de sistemas de armazenamento de energia.
Formação técnica e desenvolvimento de soluções ligadas à energia renovável.
Produção, transporte e distribuição, observada a lógica legal de transição e substituição de fontes mais emissoras.
Desenvolvimento da produção nacional e de sua infraestrutura produtiva.
Descarbonização da matriz de transporte.
Implantação de infraestrutura para os combustíveis abrangidos pelo programa.
Fabricação, aquisição, uso, conversão ou substituição de motores e frotas para combustíveis previstos na lei.
Leitura sistêmica
O PATEN não opera sozinho. Seu funcionamento nasce da articulação entre legislação tributária, energética, industrial, climática e federativa.
Recebe a diretriz de perseguir efeitos socioambientais positivos e fornece a base jurídica da proposta individual condicionada ao investimento.
Atualiza percentuais e admite aplicação de recursos em geração renovável para associações comunitárias, com destinação social do excedente.
Incorpora mitigação de emissões, hidrogênio de baixa emissão, combustíveis sintéticos e captura e armazenamento de carbono ao marco energético.
Após a rejeição do veto parcial, acumuladores elétricos e separadores foram incluídos entre os itens alcançados pelo PADIS.
Após a promulgação da parte vetada, projetos PATEN e ativos específicos de mobilidade e abastecimento tornaram-se elegíveis a seus recursos.
Estados, Distrito Federal e Municípios podem aderir ao Fundo Verde por convênio, mediante lei específica e validação dos créditos locais.
Convergência institucional
A correlação é interpretativa: demonstra aderência temática e oportunidades de governança, sem confundir o Programa ESG20+ com a execução governamental do PATEN.
O mérito do PATEN não será medido apenas pelo volume financeiro mobilizado. A agenda exige adicionalidade, acesso proporcional, proteção social, integridade das classificações, indicadores comparáveis, prevenção ao greenwashing e cooperação entre governo, agentes financeiros, setor produtivo, territórios, academia e sociedade civil.
Agenda legislativa e institucional
A lei fornece a moldura. A efetividade dependerá de regulamentação, coordenação administrativa, capacidade financeira, pactuação federativa, critérios técnicos e transparência.
Definição dos órgãos responsáveis, critérios de análise, procedimentos e condições para aprovação dos projetos.
Regras operacionais, ativos aceitos, transferência e execução de quotas, substituição de garantias e remuneração da administração.
Procedimentos para propostas individuais, aferição do investimento, cronogramas, receitas do projeto e hipóteses de rescisão.
Convênios com União e leis específicas de Estados, Distrito Federal e Municípios para precatórios e créditos de ICMS.
Critérios capazes de demonstrar benefício socioambiental, redução de emissões, viabilidade, salvaguardas e investimento adicional.
Indicadores de recursos mobilizados, projetos aprovados, riscos garantidos, emissões evitadas, empregos, inovação e desenvolvimento regional.
A FPESG acompanha o PATEN como agenda legislativa transversal: energia, clima, tributação, infraestrutura, inovação, desenvolvimento regional e finanças sustentáveis precisam operar com segurança jurídica, integridade, transparência e capacidade real de implementação. Esta página oferece inteligência institucional e não substitui a leitura da legislação, da regulamentação aplicável ou a análise jurídica de cada projeto.
Fontes primárias
Links oficiais para aprofundamento, validação e acompanhamento da evolução normativa.
A interpretação desta página organiza o conteúdo, mas não substitui a consulta à norma e aos atos regulamentares aplicáveis.