Fundamento jurídico
A evolução da consensualidade fiscal e a incorporação expressa de objetivos socioambientais à transação tributária.
Obra jurídica de referência · 1ª edição
Entre a justiça fiscal e a governança ESG: uma leitura pioneira sobre como o Direito pode converter consensualidade, responsabilidade e compromissos verificáveis em desenvolvimento sustentável.
A tese central
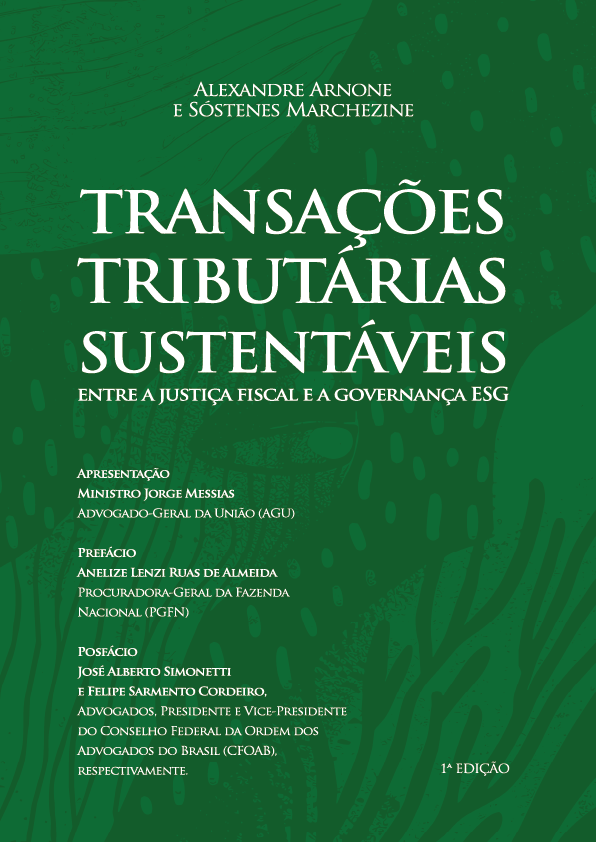
De Alexandre Arnone e Sóstenes Marchezine, a obra analisa a transação tributária sob a ótica ambiental, social e de governança e demonstra como o instituto evolui de mecanismo de negociação de débitos para instrumento de política pública, segurança jurídica e indução de impacto positivo.
Com legislação atualizada, construção doutrinária, diagnóstico Tax ESG e modelagens aplicadas, o estudo articula recuperação do crédito, capacidade contributiva, preservação da atividade econômica, trabalho digno, integridade e resultados socioambientais mensuráveis.
A evolução da consensualidade fiscal e a incorporação expressa de objetivos socioambientais à transação tributária.
Coordenação entre Fazenda Pública, contribuintes, advocacia, financiadores e estruturas de governança.
Diagnóstico Tax ESG, modelagens, compromissos verificáveis, integridade, materialidade e mecanismos de monitoramento.
A transação como instrumento de recuperação de crédito, preservação da atividade produtiva, emprego digno e impacto positivo.
Evento · 05 de maio · Brasília
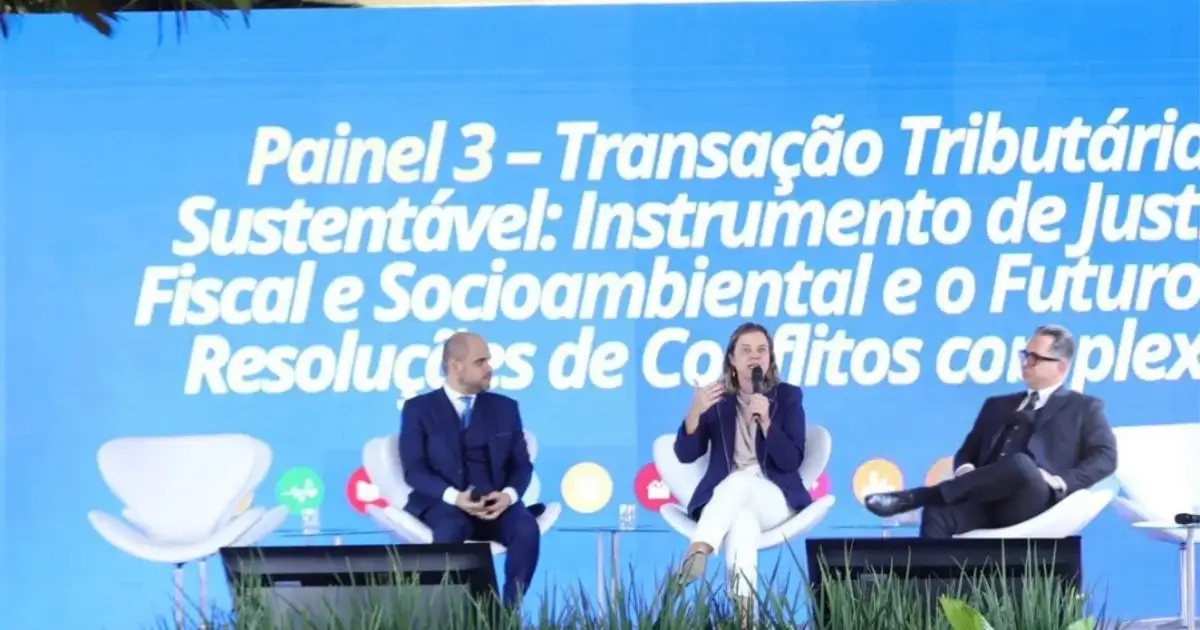
O pré-lançamento integrou a programação da etapa da advocacia brasileira na Conferência Nacional dos ODS, na sede do Conselho Federal da OAB, conectando Direito, política fiscal e Agenda 2030.
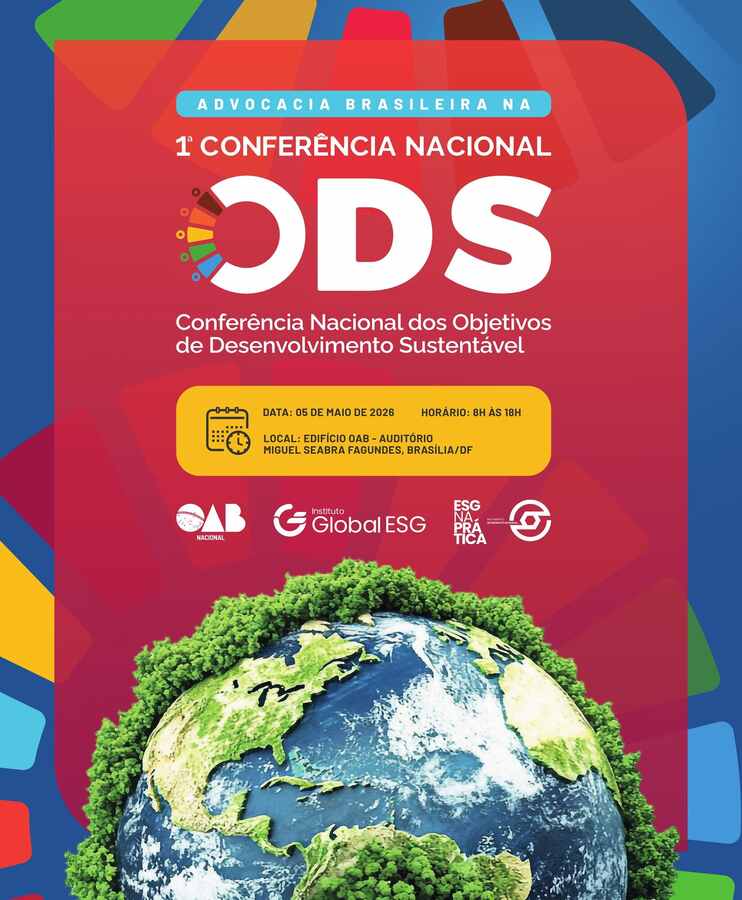
A mobilização reuniu a advocacia e lideranças institucionais para apresentar a obra, debater a contribuição do Direito ao desenvolvimento sustentável e registrar o início de uma agenda doutrinária com repercussão nacional.
Um recorte vertical da recepção da advocacia brasileira à obra e à agenda de transações tributárias sustentáveis.
Ver no YouTubePercurso normativo
A leitura sistêmica conecta Constituição, legislação tributária, recuperação da atividade produtiva e normas que deram expressão jurídica à sustentabilidade nas transações.
Desenvolvimento, redução das desigualdades, valorização do trabalho e proteção ambiental como fundamentos de uma fiscalidade orientada ao interesse público.
A transação tributária ganha disciplina legal geral e consolida a consensualidade como política pública fiscal.
Lei nº 10.522/2002, Lei nº 11.101/2005 e Portaria PGFN nº 2.382/2021 ampliam a leitura sobre soerguimento, preservação da fonte produtora e empregos.
Aspectos ambientais, sociais e de governança passam a integrar expressamente o repertório das transações tributárias federais.
A nova lei altera o regime das transações tributárias e institui em lei a transação tributária sustentável, ampliando sua segurança jurídica.
Seção especial · Lei nº 15.103/2025
PATENA Lei do PATEN alterou a Lei nº 13.988/2020 e instituiu em lei a transação tributária sustentável. A obra evidencia uma distinção decisiva: existe uma rota especial, vinculada a projetos aprovados no PATEN, e uma diretriz geral de sustentabilidade que alcança o instituto da transação tributária para além do Programa.
Pessoa jurídica com projeto sustentável aprovado no PATEN pode propor transação individual, vinculando cronograma financeiro e execução do investimento às condições do acordo.
Nas transações regidas pela lei geral, a União deve, sempre que possível, considerar objetivos de desenvolvimento sustentável e buscar efeitos socioambientais positivos nas concessões recíprocas.
Explore o estudo completo da Lei do PATEN. A LP especial organiza objetivos, Fundo Verde, setores prioritários, sistema legal, agenda regulatória, ESG20+, ODS e o acervo documental.
Reconhecimento institucional
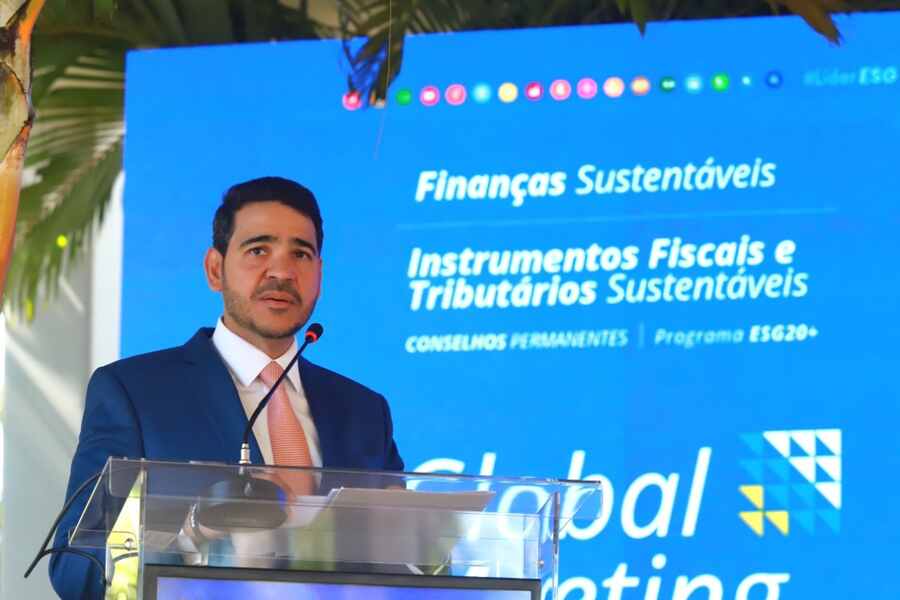
As assinaturas institucionais ampliam a densidade do debate e situam a transação sustentável como agenda de Estado, de Justiça e de desenvolvimento.
 01
A apresentação situa a fiscalidade como instrumento estruturante de política pública e desenvolvimento sustentável.
 02
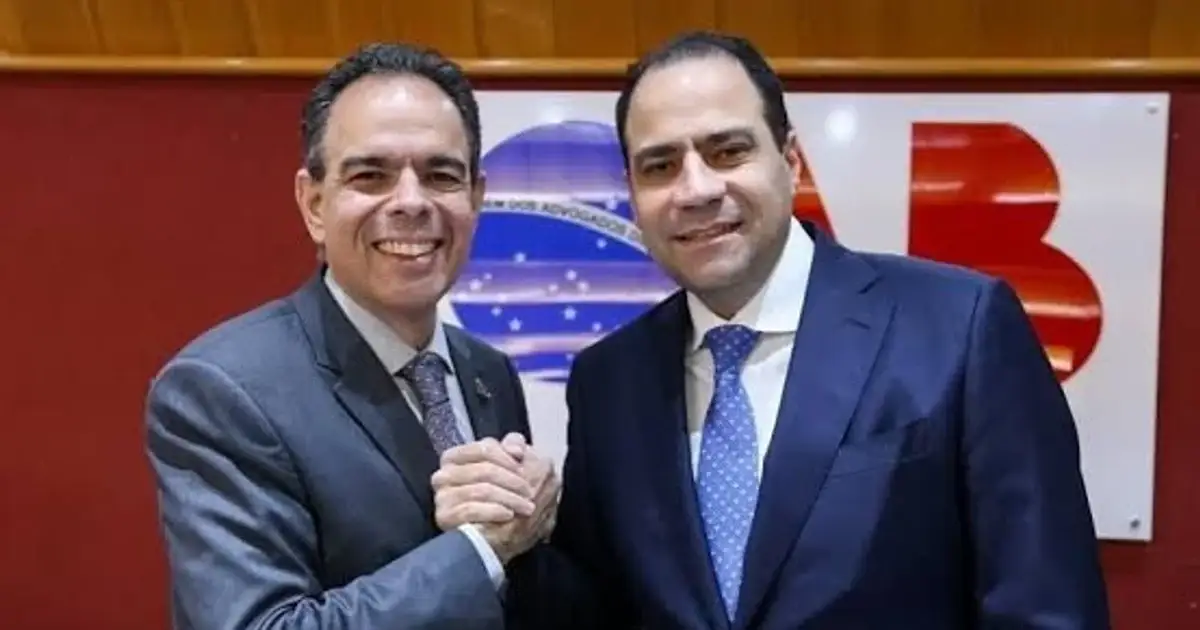
O prefácio qualifica a consensualidade fiscal como política de Estado apoiada em critérios objetivos, governança e resultados verificáveis.
 03
O posfácio reconhece a contribuição da obra para integrar política fiscal, Direito, governança ESG e desenvolvimento.
Os autores
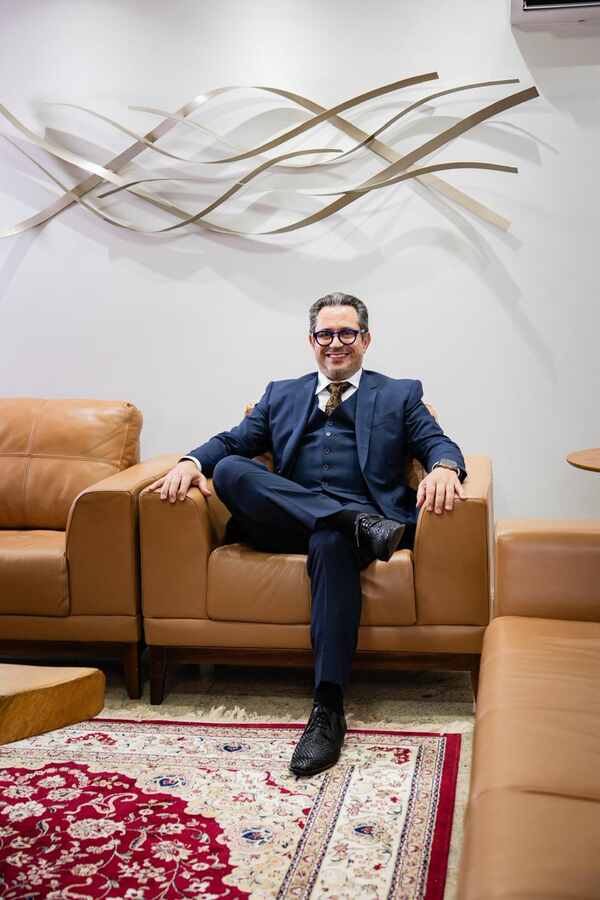
Advogado com mais de 25 anos de atuação jurídica, empresarial e institucional. Trabalha na interface entre Direito, desenvolvimento econômico, governança, eficiência regulatória e sustentabilidade, com foco em soluções para ambientes de elevada complexidade.
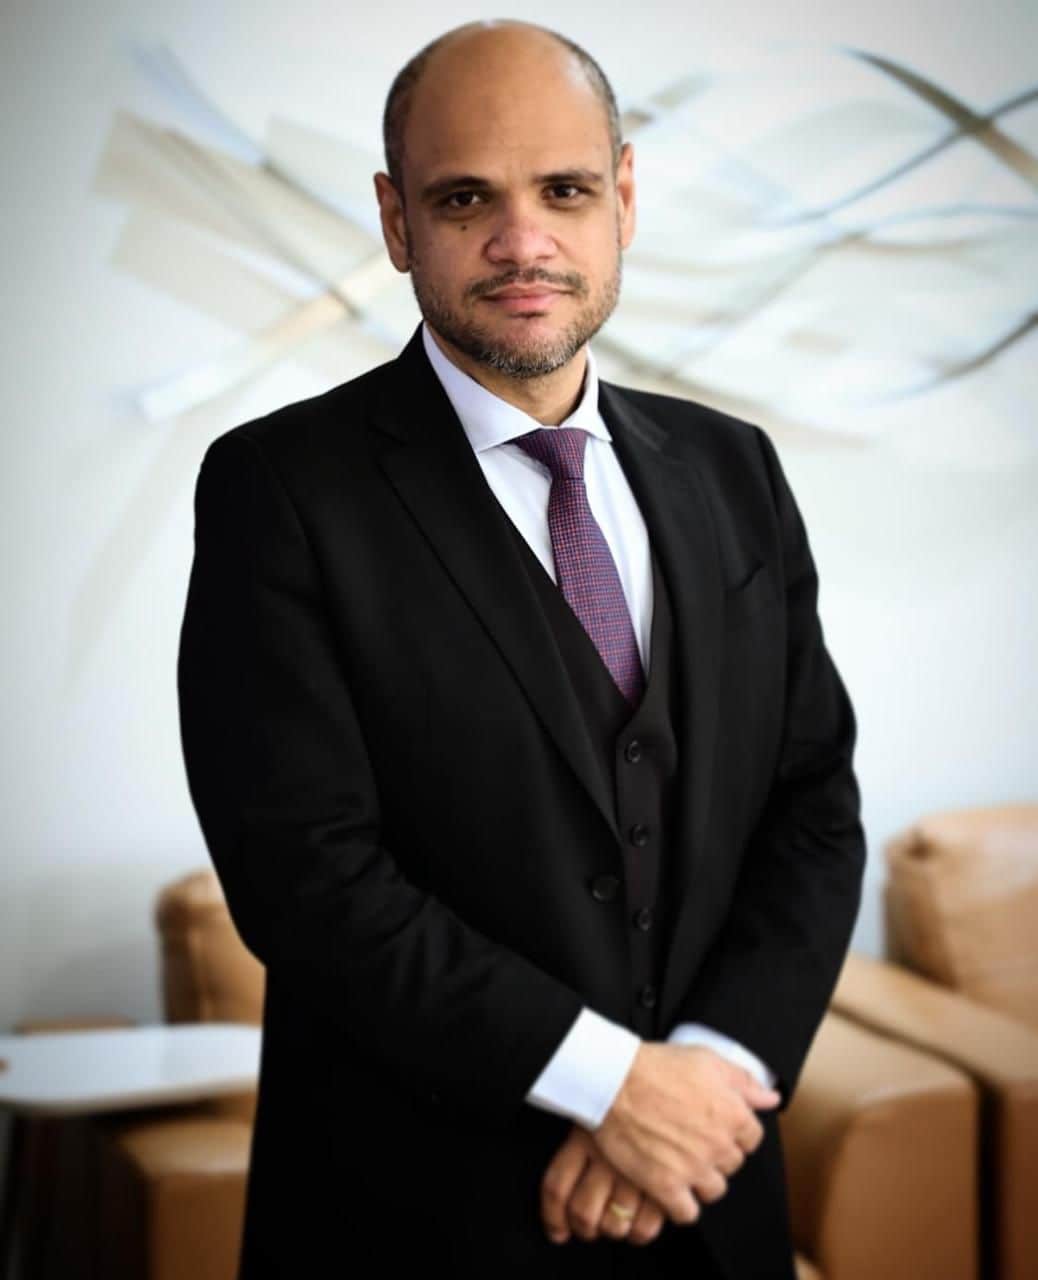
Advogado, consultor e estrategista institucional. Atua na interface entre Direito, governança, políticas públicas e sustentabilidade; é representante do CFOAB na CNODS/PR e membro do Comitê Gestor Nacional de Sustentabilidade do Poder Judiciário.
Memória institucional
A trajetória pública da obra revela a convergência entre advocacia, Fazenda Pública, Estado, Agenda 2030 e governança sustentável.
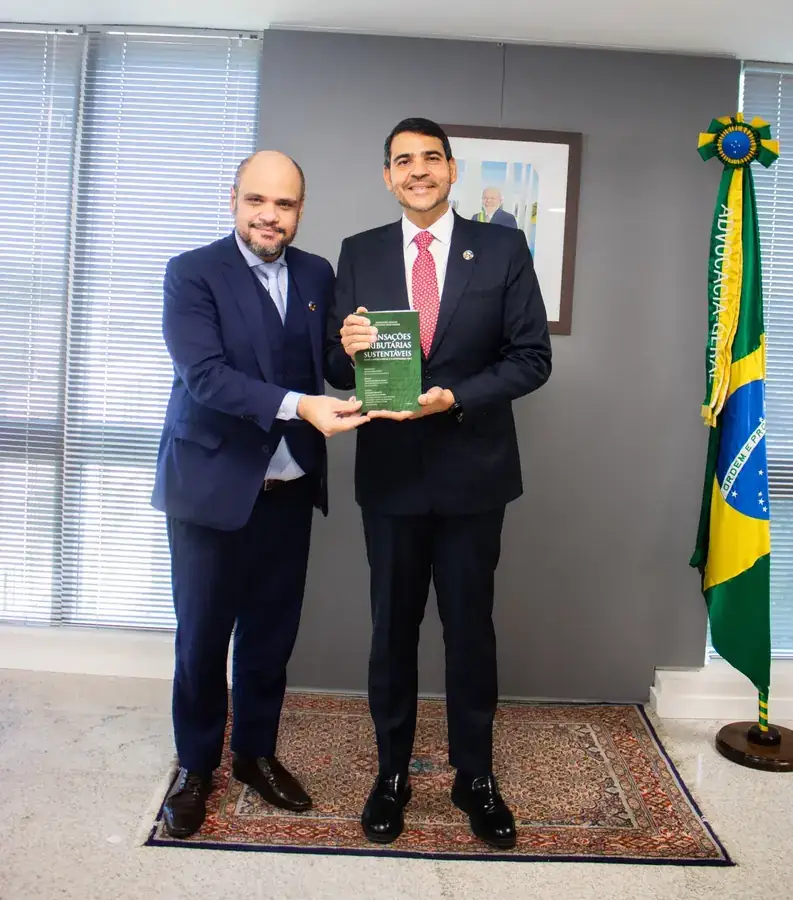
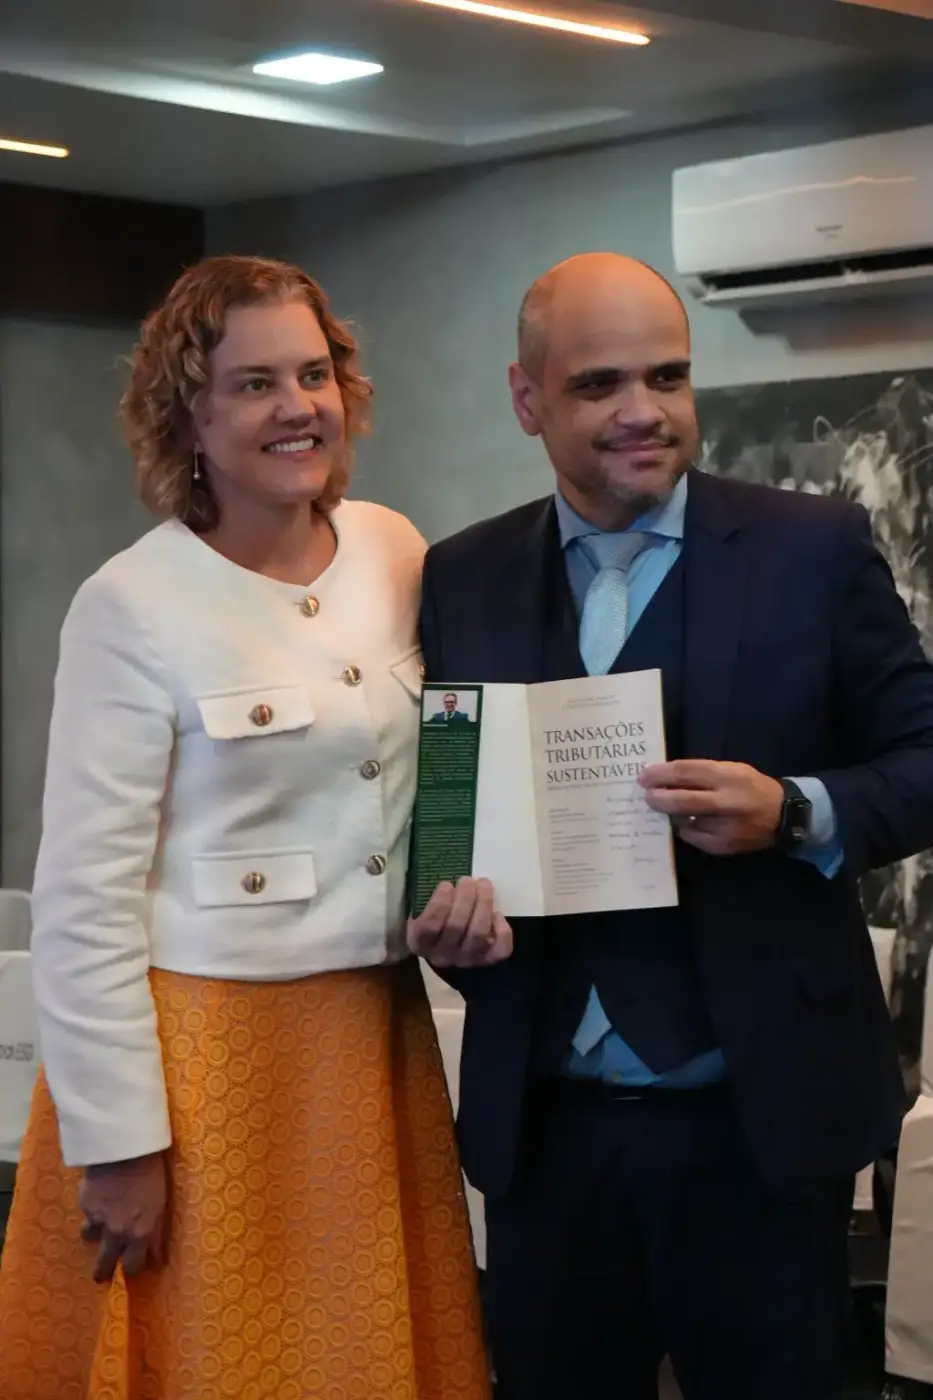
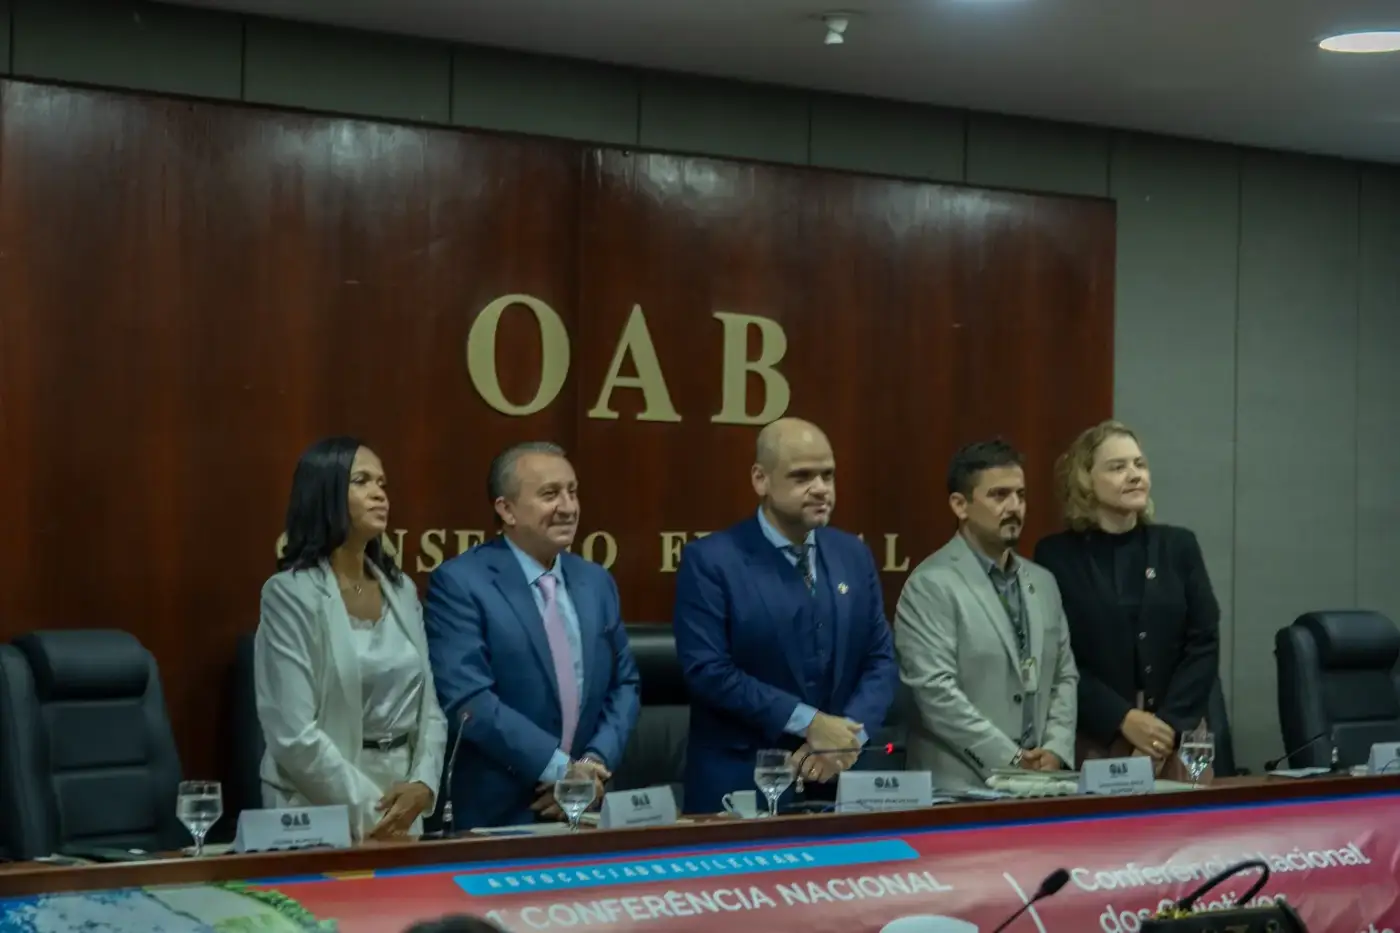
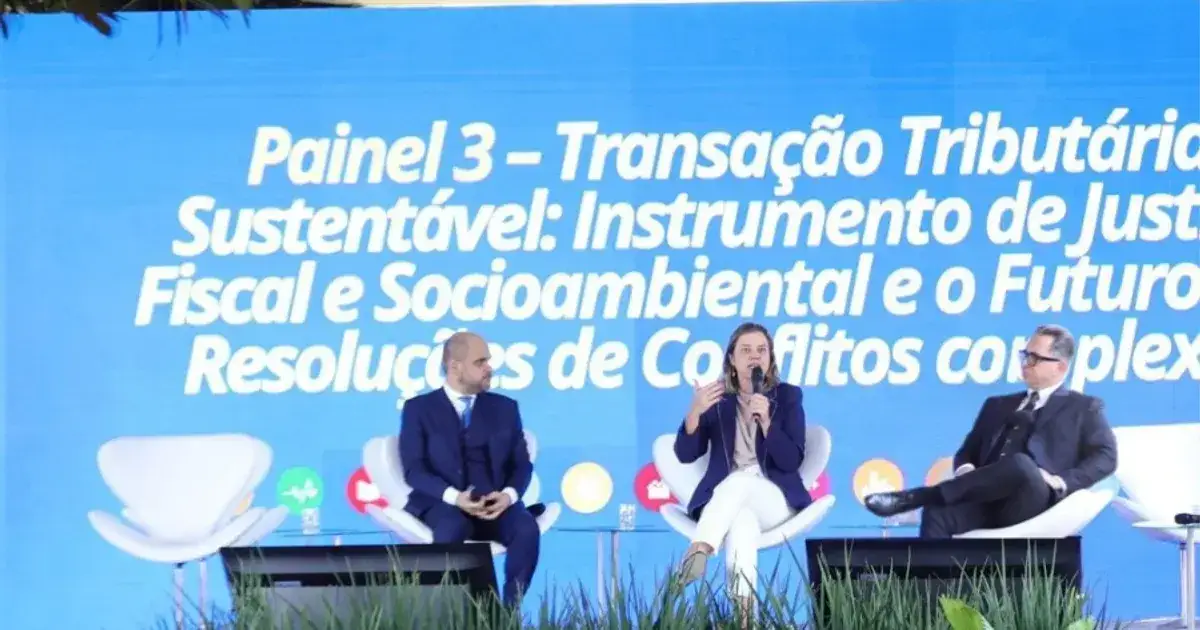
Palavra · Advocacia-Geral da União
O advogado-geral da União apresenta a relevância do estudo para a agenda ESG do Estado brasileiro e para o reposicionamento da fiscalidade como instrumento de desenvolvimento sustentável.
Assistir no YouTubeRepercussão e leitura complementar
Seleção de conteúdos para avançar da tese doutrinária ao reconhecimento institucional e às aplicações da transação tributária sustentável.
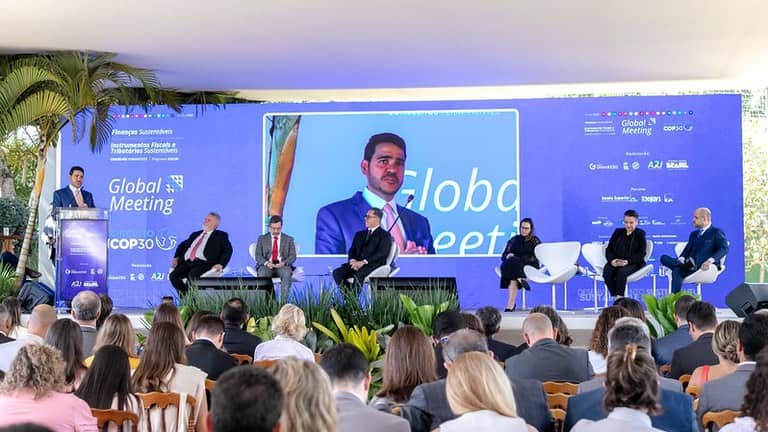
A agenda institucional da Advocacia-Geral da União e o papel indutor do Direito.
Ler conteúdo completo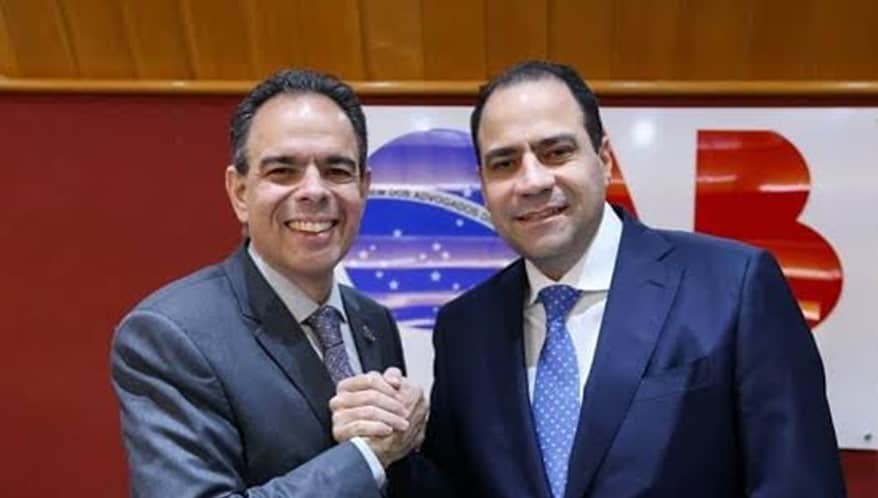
O reconhecimento da advocacia brasileira à nova fronteira da fiscalidade sustentável.
Ler conteúdo completo
Densidade técnica e visão estratégica para uma política fiscal orientada a resultados.
Ler conteúdo completo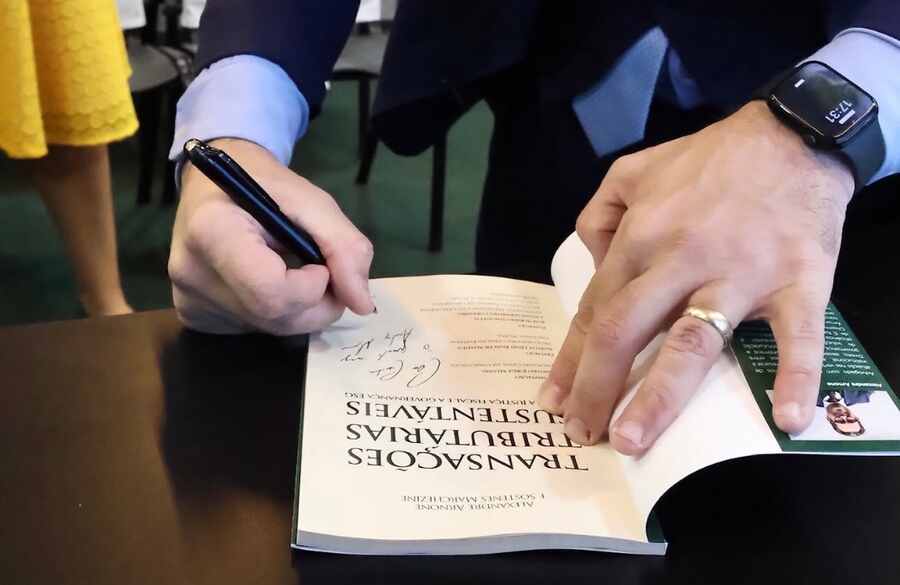
Direito e Agenda 2030 reunidos na programação oficial da advocacia brasileira.
Ler conteúdo completo
Sustentabilidade e compromissos ESG na relação entre Estado e contribuinte.
Ler conteúdo completo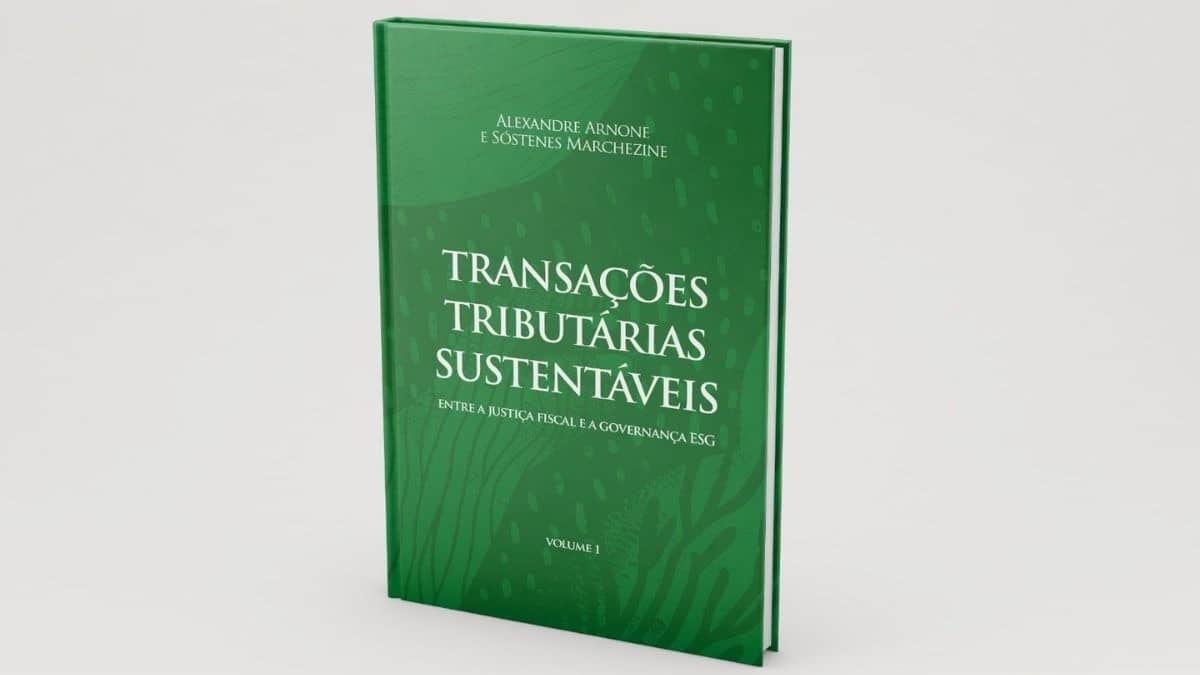
Riscos, oportunidades e qualificação da posição negocial do contribuinte.
Ler conteúdo completoPara quem é
Novos fundamentos, critérios ESG e modelagens de acordos.
Consensualidade, recuperação do crédito e política pública de impacto.
Estratégia fiscal, integridade, continuidade empresarial e competitividade.
Materialidade, métricas, monitoramento e accountability institucional.
Versões física e digital
Cadastre seu interesse para acompanhar disponibilidade, conteúdos, encontros e desdobramentos sobre transação tributária sustentável, PATEN e governança fiscal.