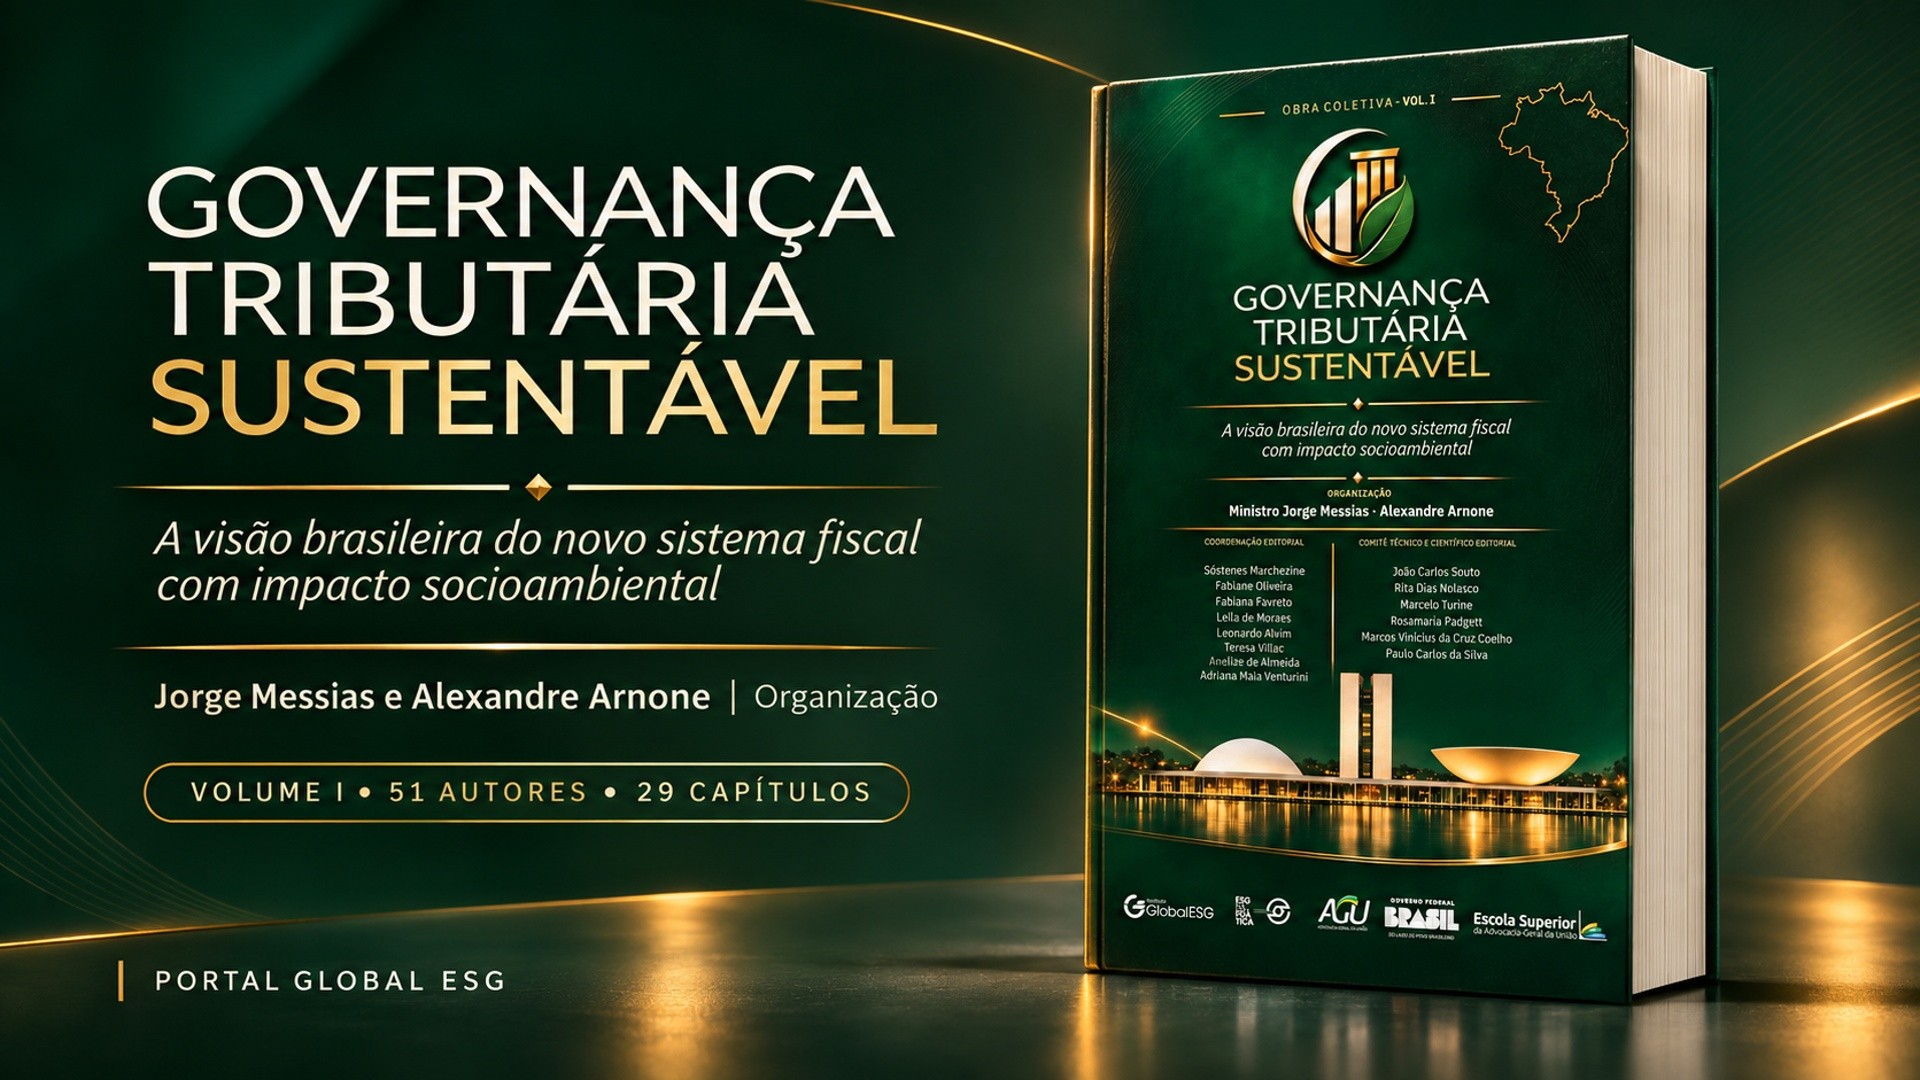
Como arrecadar, administrar dívidas, orientar investimentos e executar o orçamento público de maneira compatível com a proteção ambiental, a redução das desigualdades e a segurança jurídica? Essa pergunta organiza o primeiro volume de “Governança Tributária Sustentável — A visão brasileira do novo sistema fiscal com impacto socioambiental”, obra coletiva que reúne 51 autores e coautores em 29 capítulos para examinar as conexões entre tributação, qualidade institucional e desenvolvimento.
Organizado pelo ministro Jorge Messias e pelo advogado Alexandre Arnone, o livro apresenta a sustentabilidade como critério para avaliar o funcionamento do sistema fiscal em seu conjunto. A abordagem alcança receitas, despesas, dívida pública, incentivos, fundos, compras governamentais, administração de créditos, prevenção de litígios e mecanismos de controle.
A realização é atribuída, nas apresentações, ao Instituto Global ESG e à Advocacia-Geral da União (AGU), em uma articulação que envolve estruturas da advocacia pública federal, instituições acadêmicas, redes de pesquisa, organizações jurídicas e iniciativas parlamentares. A Editora Verde Vida responde pela distribuição e pelo apoio técnico editorial registrados na publicação.
A proposta central é examinar como o Estado pode combinar responsabilidade fiscal e efeitos socioambientais verificáveis. Ao longo dos capítulos, essa discussão aparece acompanhada de exigências concretas: fundamento legal, critérios técnicos, proporcionalidade, transparência, capacidade administrativa, avaliação de resultados e prestação de contas.
O volume também expõe os limites e os riscos dos instrumentos analisados. Entre eles estão o uso impreciso de classificações sustentáveis, a concessão de vantagens sem autorização normativa, a fragmentação entre políticas públicas, a captura de decisões por interesses particulares e a adoção de compromissos ambientais ou sociais sem mecanismos de comprovação.
Uma leitura do sistema fiscal para além da arrecadação
O ponto de partida da obra é que as escolhas fiscais influenciam a organização econômica e a distribuição de oportunidades. A forma de tributar pode estimular ou desestimular atividades; o orçamento estabelece prioridades; a dívida financia políticas e distribui encargos no tempo; as compras públicas orientam mercados; e a administração de passivos interfere na continuidade de empresas, na preservação de empregos e na recuperação de recursos públicos.
Essa perspectiva amplia o significado de sustentabilidade fiscal empregado no livro. A capacidade de o Estado honrar suas obrigações permanece indispensável, mas passa a ser examinada em conjunto com a qualidade do gasto, os riscos climáticos, os efeitos distributivos das políticas e a responsabilidade perante as futuras gerações.
Na apresentação conjunta, Messias e Arnone formulam uma das perguntas que atravessam a coletânea: “Como transformar a tributação em instrumento de governança climática e de justiça intergeracional?”
A resposta é construída por diferentes caminhos. Há capítulos dedicados aos fundamentos constitucionais da justiça fiscal, às controvérsias do Imposto Seletivo, à governança da dívida soberana sustentável, à transação tributária, ao financiamento da inovação, ao mercado de carbono, à economia circular e à atuação institucional em situações de calamidade.
O resultado é uma leitura que relaciona o desenho das normas às condições de implementação. A existência de um instrumento jurídico aparece como etapa inicial de um processo que também depende de coordenação, dados, profissionais capacitados e instituições capazes de acompanhar seus efeitos.
Da agenda do Circuito COP30 à sistematização acadêmica
A introdução situa a origem do projeto no Global Meeting — Circuito COP30, especialmente no Simpósio de Instrumentos Fiscais e Tributários Sustentáveis, realizado em 29 de julho de 2025. A publicação decorre de uma chamada de artigos, trabalhos científicos e acadêmicos destinada a aprofundar e organizar essa agenda.
As apresentações também vinculam a iniciativa ao protocolo de cooperação entre a AGU e o Instituto Global ESG. Conforme o relato dos organizadores, o instrumento estabelece bases para ações acadêmicas, capacitação, eventos técnicos, debates regulatórios e formulação de propostas de aprimoramento institucional.
Outro marco recorrente é a Lei nº 15.103/2025, examinada pelos autores a partir do Programa de Aceleração da Transição Energética (PATEN), do Fundo Verde e das possibilidades de articulação entre transação tributária e desenvolvimento sustentável.
A obra está inserida no Programa ESG20+, estruturado a partir dos 20 Princípios Norteadores do ESG para o Desenvolvimento Sustentável. A apresentação das entidades parceiras descreve dois horizontes complementares: o de legado, entre 2004 e 2024, associado à trajetória internacional da agenda ESG, e o de ação, entre 2025 e 2045, voltado à implementação institucional.
Nesse desenho, o livro integra a etapa de produção de conhecimento aplicado, com ênfase nas agendas dos Conselhos Permanentes de Finanças Sustentáveis e de Instrumentos Fiscais e Tributários Sustentáveis.
O que dizem as apresentações: propósito, método e compromisso institucional
Os textos de abertura cumprem funções complementares. O prefácio apresenta a questão pública que justifica o volume; os organizadores contextualizam sua origem e sua articulação institucional; a coordenação explica a construção editorial; o comitê descreve seus parâmetros de avaliação; e as entidades parceiras delimitam a rede de cooperação.
O prefácio propõe compreender a sustentabilidade como elemento estruturante da política fiscal. Destaca o papel da tributação na redistribuição, na inovação, na transição energética e na reorganização produtiva, preservadas a estabilidade regulatória e a segurança jurídica.
A apresentação dos organizadores, assinada por Messias e Arnone, relaciona a reforma tributária a uma transformação mais ampla do Estado. O texto associa a mudança das regras sobre o consumo à necessidade de coordenar políticas climáticas, planejamento, finanças e instrumentos de indução econômica.
A apresentação da coordenação enfatiza a integração de experiências profissionais e institucionais. Sua preocupação central é reunir pluralidade de perspectivas com consistência metodológica e utilidade para a atuação pública e privada.
Já a apresentação do Comitê Técnico e Científico Editorial informa que os trabalhos foram examinados quanto à relevância temática, adequação metodológica, consistência das referências, pertinência argumentativa e contribuição ao debate público. Trata-se do método de avaliação descrito pela própria publicação.
Nas conclusões gerais, o livro organiza uma agenda de continuidade: aperfeiçoar a regulamentação, estabelecer critérios objetivos de impacto, harmonizar incentivos e metas climáticas, melhorar a rastreabilidade do gasto, fortalecer a cooperação federativa e investir em capacitação.
O posfácio retoma o desafio de converter reflexão em execução. Sua formulação sintetiza uma exigência recorrente no volume: “transformar princípios em instrumentos, instrumentos em políticas e políticas em resultados verificáveis”.
Cinco eixos para compreender a arquitetura da obra
A divisão temática conduz o leitor dos fundamentos do sistema tributário às experiências concretas de gestão e implementação.
| Eixo | Capítulos | Questão central |
|---|---|---|
| 1. Sistema Fiscal e Tributário Sustentável | 1 a 7 | Como relacionar justiça fiscal, proteção ambiental, reforma do consumo e instrumentos de indução econômica? |
| 2. Finanças Públicas e ESG | 8 a 11 | Como coordenar orçamento, dívida, financiamento e compras públicas com objetivos de desenvolvimento sustentável? |
| 3. Governança Tributária Sustentável, Controle e Justiça Fiscal | 12 a 18 | Quais capacidades, salvaguardas e mecanismos de controle tornam os instrumentos efetivos e legítimos? |
| 4. Marco Regulatório e Inovação Normativa | 19 a 24 | Como estruturar classificações, mercados e parcerias com integridade, previsibilidade e segurança jurídica? |
| 5. Estudos de Caso e Experiências Federativas | 25 a 29 | Como aplicar essa agenda nos territórios, na resposta a crises, na atuação judicial e na promoção da igualdade? |
Eixo 1 — Justiça fiscal, reforma tributária e transição energética
Os sete primeiros capítulos estabelecem os fundamentos da coletânea. O percurso relaciona o dever de contribuir para o financiamento do Estado à distribuição dos encargos ambientais, às escolhas da reforma tributária e às condições para uma transição energética justa.
1. A justiça fiscal sob a ótica da justiça ambiental
Benedito Gonçalves e Camile Sabino Bezerra Corrêa — página 37
O capítulo aproxima fundamentos filosóficos da justiça e questões contemporâneas sobre legitimidade da tributação. O tributo é examinado como dever compartilhado necessário à vida em comunidade e à realização de direitos fundamentais.
A conexão ambiental decorre da distribuição de encargos e benefícios: uma política fiscal precisa ser analisada tanto por seus efeitos econômicos quanto pelas responsabilidades ecológicas que atribui aos diferentes grupos.
Benedito Gonçalves é apresentado como ministro do Superior Tribunal de Justiça, mestre em Direito e doutor honoris causa pela Universidade Federal do Rio de Janeiro. Camile Sabino Bezerra Corrêa, assessora de seu gabinete, reúne formação em Ciência Política e Direito, com estudos em contratos, responsabilidade civil, governo e administração pública no Brasil e no exterior.
2. Duas faces de uma só moeda: o Direito Tributário e os Objetivos de Desenvolvimento Sustentável
Ludmila Mara Monteiro de Oliveira — página 66
A autora discute a relação entre direitos humanos, financiamento do desenvolvimento e instrumentos tributários. O argumento parte de uma questão material: compromissos sociais e ambientais exigem recursos, cuja obtenção e aplicação dependem das escolhas tributárias e financeiras.
O capítulo aproxima Direito Tributário Internacional, proteção ambiental e enfrentamento das desigualdades, ressaltando que a efetivação de direitos precisa ser acompanhada da discussão sobre seu financiamento.
Ludmila Mara Monteiro de Oliveira é identificada como doutora, pós-doutora e mestra pela UFMG, com período de investigação na McGill University. A nota biográfica registra sua atuação no CARF, inclusive na Segunda Seção e na Câmara Superior de Recursos Fiscais, além de atividades docentes e participação na Comissão Especial de Direito Tributário do Conselho Federal da OAB.
3. Reforma tributária do consumo e sustentabilidade no Brasil: neutralidade, seletividade e os limites da indução socioambiental no novo sistema
Leila de Morais e Leonardo Alvim — página 89
O estudo examina as funções do IBS, da CBS e do Imposto Seletivo na relação entre tributação do consumo e sustentabilidade. Sua distinção central é que neutralidade e correção de danos socioambientais desempenham funções diferentes e podem ser coordenadas.
Os autores discutem os limites do Imposto Seletivo, sua relação com o dano que pretende enfrentar e a necessidade de articulação com outros instrumentos, inclusive o mercado regulado de carbono. Ao final, propõem uma matriz de integridade para a seletividade socioambiental.
Leila de Morais é apresentada como mestra e doutoranda em Desenvolvimento Sustentável pela UnB, especialista em Políticas Públicas e Gestão Governamental e chefe de gabinete do advogado-geral da União. Leonardo Alvim é doutor em Direito Tributário pela UFMG, procurador da Fazenda Nacional e assessor do advogado-geral da União.
4. Reforma tributária e extrafiscalidade ambiental: a consolidação de instrumentos tributários na busca do desenvolvimento sustentável
Júlia Maria Tomás dos Santos, Rodrigo Rodrigues de Oliveira e Mateus Rocha de Lisbôa — página 109
O capítulo explica a extrafiscalidade, isto é, o uso da tributação para influenciar comportamentos e contribuir para finalidades públicas. Examina três instrumentos: Imposto Seletivo, tratamento favorecido aos biocombustíveis e crédito presumido relacionado à reciclagem.
A contribuição está em relacionar esses mecanismos à ordem constitucional e às exigências de proporcionalidade e avaliação empírica.
Júlia Maria Tomás dos Santos é mestra em Direito e Políticas Públicas pela UFG e procuradora da Fazenda Nacional. Rodrigo Rodrigues de Oliveira é procurador da Fazenda Nacional e pós-graduado em Advocacia Pública. Mateus Rocha de Lisbôa é mestre em Direito e Políticas Públicas pela UFG e procurador do Distrito Federal.
5. Reforma tributária ambiental: o já controverso Imposto Seletivo
Lucas Bevilacqua e Phelippe Toledo Pires de Oliveira — página 141
Os autores analisam a regulamentação do Imposto Seletivo e suas controvérsias. O estudo aponta contradições e ambiguidades que, em sua avaliação, precisam ser enfrentadas para reduzir insegurança jurídica e potencial litigiosidade.
O capítulo introduz uma dimensão crítica relevante: a finalidade ambiental de um tributo precisa corresponder ao seu desenho normativo e aos efeitos que efetivamente produz.
Lucas Bevilacqua é apresentado como secretário de Gestão de Precedentes do STF, mestre e doutor em Direito Tributário pela USP e professor do programa de Direito e Políticas Públicas da UFG. Phelippe Toledo Pires de Oliveira, procurador da Fazenda Nacional, reúne mestrado pela Universidade Paris I Panthéon-Sorbonne, mestrado e doutorado pela USP e experiência de pesquisa internacional.
6. Sustentabilidade, tributação ambiental e transição energética: uma equação possível no Brasil?
Marlúcia Francisca de Oliveira Cavalhieri Martins, Maria de Fátima Ribeiro e Lídia Maria Ribas — página 156
As autoras examinam o potencial brasileiro de produção de energia renovável e as possibilidades de utilização da tributação ambiental para favorecer essa transformação.
O capítulo situa a transição energética no campo da justiça: sua avaliação deve considerar acesso, distribuição de custos e benefícios e inclusão social, além da substituição tecnológica.
Marlúcia Francisca de Oliveira Cavalhieri Martins é advogada, doutoranda em Direito pela Universidade de Marília e técnica de nível superior da Universidade Estadual de Mato Grosso do Sul. Maria de Fátima Ribeiro é professora da pós-graduação em Direito da Unimar, com pós-doutorado em Direito Fiscal e Tributário pela Universidade de Lisboa. Lídia Maria Ribas é professora titular da UFMS, doutora e mestra pela PUC-SP e pós-doutora pelas universidades de Coimbra e Nova de Lisboa.
7. Transação tributária sustentável como política de Estado: eficiência fiscal, consensualidade e indução de efeitos socioambientais
Sóstenes Marchezine — página 181
O capítulo examina as condições para que a negociação de passivos combine recuperação de créditos públicos, redução de litígios e efeitos socioambientais positivos.
A análise sustenta que a finalidade sustentável precisa respeitar a recuperabilidade do crédito e os limites legais da transação. Para isso, propõe requisitos de elegibilidade, adicionalidade, proporcionalidade, mensuração, verificação, transparência e responsabilização.
O resultado deve ser avaliado pela recuperação efetiva, pela estabilidade dos acordos e pelas entregas comprovadas. Como sintetiza o texto: “exigir formalmente todo o crédito não equivale a recuperá-lo”.
Sóstenes Marchezine é apresentado como conselheiro da OAB/DF, vice-presidente do Instituto Global ESG, cofundador do Movimento ESG na Prática, secretário-executivo da FPESG e diretor-geral do Programa ESG20+.
Eixo 2 — Orçamento, dívida e poder de compra do Estado
O segundo eixo amplia a análise para o ciclo das finanças públicas. Seus capítulos aproximam financiamento, planejamento, aplicação de recursos e efeitos econômicos das decisões estatais.
8. Para uma teoria brasileira da governança sustentável do sistema fiscal e tributário: dívida soberana sustentável, taxonomia e conformidade cooperativa na transição ecológica
Jorge Messias — página 198
O capítulo propõe uma interpretação integrada de tributação, gasto, dívida, planejamento, regulação e administração tributária. Para desenvolver essa abordagem, aproxima dois campos: os títulos soberanos sustentáveis e a Taxonomia Sustentável Brasileira; e a conformidade cooperativa fiscal, examinada por meio do Programa Confia.
O argumento é que esses instrumentos compartilham exigências de governança: objetivos públicos verificáveis, critérios técnicos, gestão de riscos, transparência e responsabilização.
O texto também delimita seu alcance. Títulos sustentáveis permanecem sujeitos à prudência financeira; classificações precisam respeitar competências legais; e a cooperação entre Fisco e contribuinte deve conviver com fiscalização e controle.
Jorge Messias, apresentado na obra como advogado-geral da União, também divide sua organização com Alexandre Arnone.
9. Orçamento verde, fundos climáticos e cooperação internacional: por uma infraestrutura fiscal da transição ecológica no Brasil
Marcos Vinicius da Cruz Coelho, Paola Comin e Maria Paula Zanchet de Camargo Padilha — página 220
O estudo investiga como instrumentos de financiamento climático podem funcionar de maneira coordenada e influenciar a decisão orçamentária.
Uma distinção importante é feita entre Fundo Clima, Fundo Verde do PATEN e Green Climate Fund. Os autores assinalam que possuem naturezas e funções diferentes, cuja confusão prejudica a transparência e pode gerar dupla contagem.
A proposta organiza a infraestrutura fiscal em oito camadas: estratégica; classificatória; decisória; financeira; territorial e distributiva; integridade; gestão de risco; e responsabilização.
Marcos Vinicius da Cruz Coelho é apresentado como presidente da FAPEC. Paola Comin, como diretora de Relações Internacionais do Instituto Global ESG. Maria Paula Zanchet de Camargo Padilha é mestra em Direito pela UFMS e coordenadora administrativa do Observatório em Justiça e Transição Energética — OBJUST/UFMS.
10. Contratações públicas sustentáveis e o poder de compra do Estado: Lei nº 14.133/2021, indução de mercados e governança fiscal no desenvolvimento sustentável
Teresa Villac, Marcos Weiss Bliacheris e Sóstenes Marchezine — página 243
O capítulo examina as compras públicas como instrumento de qualificação do gasto e orientação de mercados. A análise reúne planejamento, ciclo de vida, inovação, integridade, menor dispêndio e desenvolvimento sustentável.
Seu conceito de regulação pela demanda ajuda a explicar como a escala e a previsibilidade das compras estatais podem influenciar decisões produtivas. A legitimidade dessa atuação depende de pertinência com o objeto contratado, motivação, critérios objetivos, proporcionalidade e fiscalização.
Teresa Villac é doutora em Ciência Ambiental pela USP, com formação em Direito e Filosofia na mesma universidade, advogada da União e procuradora-chefe da Pronaclima/AGU. Marcos Weiss Bliacheris é advogado da União, mestre em Ambiente e Sustentabilidade, coautor do Guia Nacional de Contratações Sustentáveis e professor da Universidad Nacional de San Martín, na Argentina. Sóstenes Marchezine agrega a experiência de articulação institucional e governança descrita no expediente.
11. Governança orçamentária da transição ecológica: integração entre planejamento, financiamento e tributação na Lei nº 15.103/2025
Fabiana Augusta de Araújo Pereira Pessanha — página 273
A autora examina a articulação entre PATEN, Fundo Verde e transação tributária sustentável. O interesse central está nas condições para que esses mecanismos componham uma arquitetura integrada de planejamento, financiamento e indução econômica.
O capítulo enfatiza a necessidade de regulamentação, coordenação, monitoramento, transparência, equilíbrio fiscal e atenção aos efeitos distributivos.
Fabiana Augusta de Araújo Pereira Pessanha é procuradora federal, doutora e mestra em Direito Tributário pela UFPE, pós-doutoranda em Direito Financeiro e Tributário, especialista pelo IBET, professora e identificada na nota biográfica como diretora da OAB/PE.
Eixo 3 — Instituições, controle e capacidade de implementação
O terceiro eixo concentra a discussão sobre quem decide, como decide e com quais instrumentos de acompanhamento. A governança aparece como condição para a legitimidade e a continuidade das políticas.
12. Governança fiscal sustentável no Brasil: o papel estratégico da Advocacia-Geral da União e da Procuradoria-Geral da Fazenda Nacional na indução de condutas econômicas responsáveis
Alexandre Arnone — página 304
O capítulo examina a advocacia pública federal como participante da modelagem de instrumentos de negociação, conformidade e administração de créditos.
Arnone propõe uma matriz de cinco dimensões: legalidade e finalidade; risco e proporcionalidade; consensualidade e conformidade; integridade e transparência; coordenação e aprendizagem.
Sua avaliação de desempenho reúne recuperação líquida, cumprimento dos acordos, redução de litígios, igualdade de tratamento, proteção de dados e conformidade futura. O texto ressalta que a utilização de critérios ESG depende de tradução em categorias constitucionais e legais.
Alexandre Arnone é apresentado como fundador e presidente do Instituto Global ESG e do Movimento ESG na Prática, chairman do Grupo Arnone e sócio-nominal da Arnone Advogados.
13. Governança fiscal responsiva e sustentabilidade do sistema tributário: reconstrução constitucional da função administrativa tributária
Aline Della Vittoria — página 326
A autora propõe uma administração tributária capaz de diferenciar suas respostas conforme o comportamento do contribuinte, o risco e as características do crédito.
A discussão aproxima regulação responsiva, economia comportamental, eficiência e legitimidade democrática da tributação, com atenção à redução da litigiosidade estrutural.
Aline Della Vittoria é procuradora da Fazenda Nacional, mestra em Direito Internacional pela UERJ e especialista em Direito Tributário e Direito Civil. A nota registra experiência anterior no BNDES e na AGU e atuação na área de combate à fraude e investigação fiscal da Procuradoria Regional da Fazenda Nacional da 2ª Região.
14. Transação tributária condicionada ao investimento em desenvolvimento sustentável: desafios do desenho institucional de implementação
Priscilla Andreazza Rebêlo — página 344
O estudo identifica riscos de assimetria de informação, avaliação inadequada de projetos, greenwashing e captura institucional.
Sua proposta central é separar a avaliação técnica dos projetos de desenvolvimento sustentável da decisão sobre a transação tributária, acompanhando essa divisão de transparência, controle e garantias procedimentais.
Priscilla Andreazza Rebêlo é procuradora da Fazenda Nacional na Equipe de Transação Tributária da 3ª Região, mestra e doutoranda em Processo Civil pela USP, doutoranda em Direito Tributário pela Università degli Studi di Firenze e pós-graduada em Direito Tributário pela USP.
15. Tribunal de Contas e governança sustentável: uma visão sobre o ClimateScanner
Jorge Antonio de Oliveira Francisco — página 374
O capítulo analisa o controle externo como instrumento de governança climática, a partir do ClimateScanner e do Painel ClimaBrasil.
A abordagem destaca funções de avaliação, transparência, aprendizagem e indução de melhorias institucionais, com atenção à articulação entre diferentes centros de decisão e níveis federativos.
Jorge Antonio de Oliveira Francisco é apresentado como ministro do TCU desde 2020, ocupando, conforme a biografia da edição, as funções de vice-presidente e corregedor. O perfil registra sua passagem pela Secretaria-Geral da Presidência da República e formação em Direito, Administração de Segurança Pública e áreas de assessoramento público.
16. Educação e desenvolvimento sustentável: formação de capacidades científicas para a governança do cenário fiscal e econômico brasileiro
Marcelo Augusto Santos Turine, Joseliza Alessandra Vanzela Turine e Elisaide Trevisam — página 390
Os autores examinam educação, ciência e pós-graduação como condições para implementar instrumentos fiscais, financeiros e ambientais.
O capítulo discute o Sistema Nacional de Pós-Graduação e a Agenda Nacional para a Formação de Pessoal de Nível Superior da CAPES/MEC, apresentada no texto como reunião de 470 temas estratégicos associados às prioridades das 27 unidades da Federação.
Marcelo Augusto Santos Turine e Elisaide Trevisam são vinculados à UFMS e à FAPEC. Joseliza Alessandra Vanzela Turine é vinculada ao Tribunal de Justiça de Mato Grosso do Sul. A contribuição reúne perspectivas acadêmicas e institucionais sobre as competências necessárias à transição sustentável.
17. Governança de empresas familiares e a contenção dos agentes de amplificação do conflito
Gláucia Uliana — página 415
O sumário inclui uma contribuição dedicada a conflitos destrutivos, triangulação, circulação informal de informações e prevenção de disputas políticas internas em empresas familiares.
Gláucia Uliana é identificada como diretora jurídica da Arnone Advogados.
Na edição digital examinada, o capítulo apresenta título, subtítulo, autoria e identificação profissional, sem desenvolvimento textual nas páginas correspondentes. Sua temática integra a arquitetura anunciada do volume, mas o arquivo não permite descrever argumentos ou conclusões.
18. As contribuições do Conselho de Acompanhamento e Monitoramento de Riscos Fiscais Judiciais para a sustentabilidade fiscal
Flavio José Roman, Caio Castelliano de Vasconcelos, Leonardo Campos Coutinho e Rafael Romanoff — página 417
O capítulo descreve a criação, a estrutura e os ciclos de atuação do CAMRFJ, aproximando representação judicial, gestão orçamentária e acompanhamento dos efeitos financeiros dos litígios.
O relato apresenta instrumentos de diagnóstico, o Guia de Riscos Fiscais Judiciais e iniciativas de redução da litigiosidade. Segundo os dados apresentados pelos autores, houve redução de 36,38% na exposição total a risco fiscal judicial entre 2022 e 2025.
Flavio José Roman é doutor e mestre em Direito Administrativo pela PUC-SP, apresentado como advogado-geral da União substituto e secretário-geral de Consultoria. Caio Castelliano de Vasconcelos é doutor em Administração Pública pela UnB e secretário de Governança e Gestão Estratégica. Leonardo Campos Coutinho é bacharel em Administração e coordenador-geral de Detecção e Mitigação de Riscos. Rafael Romanoff é bacharel em Direito e advogado da União.
Eixo 4 — Integridade regulatória, carbono, circularidade e inovação
O quarto eixo trata dos instrumentos que classificam atividades, organizam mercados, remuneram benefícios ambientais e aproximam pesquisa e produção.
19. Taxonomia Sustentável Brasileira e prevenção ao greenwashing regulatório: critérios técnicos, segurança jurídica e clareza nas finanças sustentáveis
Fabiana Favreto — página 460
O capítulo examina a taxonomia como linguagem pública para classificar atividades, ativos e projetos, distinguindo elegibilidade, alinhamento e impacto.
A autora identifica formas de uso enganoso da linguagem taxonômica e relaciona a integridade das classificações a provas verificáveis, relato contextualizado, verificação independente, supervisão e consequências proporcionais.
Fabiana Favreto é advogada e consultora jurídica, com especialização em Direito Tributário e Finanças Públicas. A biografia registra atuação como assessora e chefe de gabinete no STJ, direção no Instituto Empoderar, participação no Instituto Global ESG e funções em comissões e entidades jurídicas.
20. Mercado regulado de carbono e fiscalidade da transição no Brasil: o Sistema Brasileiro de Comércio de Emissões como instrumento de reorganização econômica, segurança regulatória e sustentabilidade fiscal
Paulo Carlos da Silva — página 479
O autor examina o SBCE como instrumento de coordenação entre clima, produção, finanças e Estado. O capítulo distingue sua estrutura regulatória da tributação sobre carbono e delimita as relações entre mercado regulado e voluntário.
Entre os riscos discutidos estão sobrealocação de permissões, volatilidade, dupla contagem, captura regulatória e transferência regressiva de custos.
O estudo defende integridade do teto de emissões, qualidade da mensuração, relato e verificação, rastreabilidade e proteção de grupos vulneráveis.
Paulo Carlos da Silva integra o Comitê Técnico e Científico Editorial pelo Instituto Global ESG e é associado, nas apresentações, à coordenação executiva e à viabilização operacional do projeto.
21. Fiscalidade ecológica entre conservação e circularidade: pagamento por serviços ambientais e eficiência material na reorganização econômica do território brasileiro
Fabiane Oliveira e João Carlos Souto — página 498
O capítulo aproxima dois problemas: a remuneração insuficiente dos benefícios coletivos da conservação e a permanência de incentivos à extração, ao consumo linear e ao descarte.
Os autores articulam pagamento por serviços ambientais e economia circular, preservando as diferenças jurídicas entre pagamentos, tributos, subsídios, crédito e obrigações regulatórias.
Fabiane Oliveira é mestra e doutora em Direito pela USP, ex-secretária-geral do STF e diretora-presidente do IEJA. João Carlos Souto é apresentado como diretor da Escola Superior da Advocacia-Geral da União, a ESAGU.
22. Alianças estratégicas nas IFES e transição ecológica: inovação normativa para ecossistemas sustentáveis
Daniela Gonçalves de Carvalho e Danniel Pedro Lima de Araújo da Conceição — página 516
Os autores examinam as alianças estratégicas previstas no Marco Legal de Ciência, Tecnologia e Inovação como caminho para estruturar parcerias duradouras entre instituições federais de ensino e setor produtivo.
O foco está na transferência de tecnologia, na atuação dos Núcleos de Inovação Tecnológica, nas fundações de apoio e na segurança jurídica necessária à combinação entre pesquisa pública e investimento privado.
Daniela Gonçalves de Carvalho é procuradora federal, professora de Direito Administrativo, mestra em Direito e Políticas Públicas pela Unirio e chefe da Procuradoria Federal junto ao CEFET/RJ. Danniel Pedro Lima de Araújo da Conceição é procurador federal e procurador-chefe da Universidade Federal de Catalão, especialista em Direitos Humanos e Gestão Estratégica da Segurança Pública.
23. Considerações sobre a importância da Lei de Incentivo à Reciclagem no Brasil
Fabricio Soler e Caroline Palermo — página 537
O capítulo apresenta os mecanismos de incentivo à cadeia produtiva da reciclagem e suas conexões com financiamento, economia circular, geração de empregos e inclusão social.
A análise percorre a legislação e sua regulamentação, incluindo aprovação de projetos, dedutibilidade, transparência, acompanhamento e prestação de contas.
Fabricio Soler é advogado, mestre em Direito Ambiental, doutorando em Direito Internacional Ambiental e profissional com atuação em consultoria, ensino e instituições relacionadas à indústria, ao saneamento e à sustentabilidade. Caroline Palermo é advogada e professora de Direito Tributário, especialista na área, com experiência em governança, compliance e formação executiva em ESG; a biografia a identifica como sócia de Direito Tributário do escritório Leite, Tosto e Barros Advogados.
24. Compras públicas sustentáveis e o mercado: oportunidades jurídicas para empresas alinhadas aos critérios ESG
Rita Carvalho — página 561
O estudo observa as contratações sustentáveis pela perspectiva das empresas fornecedoras. Discute evolução normativa, exigências de conformidade, desafios de implementação e oportunidades econômicas.
Em diálogo com o capítulo sobre poder de compra do Estado, a contribuição mostra como requisitos públicos repercutem na organização empresarial e nas condições de participação em licitações.
Rita Carvalho é apresentada como advogada e mestra em Direito Público.
Eixo 5 — Territórios, resposta a crises e igualdade de gênero
Os capítulos finais aproximam o debate de experiências federativas, gestão institucional e compromissos sociais. O eixo evidencia que os resultados dependem da capacidade de aplicar instrumentos em contextos concretos.
25. Agenda 2030, CNODS e governança fiscal territorial dos Objetivos de Desenvolvimento Sustentável: coordenação federativa, participação social e municipalização da sustentabilidade fiscal
Lavito Bacarissa — página 574
O capítulo examina como os ODS podem orientar planejamento, orçamento, execução, indicadores e prestação de contas.
A análise percorre a CNODS, a 1ª Conferência Nacional dos ODS e a iniciativa Meu Município pelos ODS. Sua preocupação é estabelecer caminhos para que compromissos políticos sejam incorporados aos procedimentos jurídicos e administrativos de decisão.
Lavito Bacarissa é apresentado como secretário-executivo da CNODS, na Secretaria-Geral da Presidência da República, e funcionário de carreira da Caixa Econômica Federal, com experiência em estratégia e sustentabilidade. A biografia registra formação em Direito, especializações em Administração Pública e Gestão de Pessoas e mestrado em andamento na FLACSO.
26. O SGIM-Petrolina como arquétipo de governança estrutural aplicável ao novo sistema fiscal e tributário sustentável no Brasil
Guilherme Guimarães Feliciano e Devanildo de Amorim Souza — página 597
Os autores analisam o Sistema de Gestão Integrada Municipal de Segurança Pública de Petrolina como experiência cuja arquitetura pode oferecer referências para outras políticas complexas.
A proposta de aplicação ao campo fiscal considera plataforma digital, cadeia de custódia, padronização de procedimentos, comitê gestor, interoperabilidade e uso estratégico de dados. Trata-se de uma possibilidade de adaptação institucional discutida pelos autores.
Guilherme Guimarães Feliciano é apresentado como professor associado da USP, livre-docente, doutor pela USP e pela Universidade de Lisboa, pós-doutor pela Universidade de Coimbra, magistrado do TRT da 15ª Região e conselheiro do CNJ. Devanildo de Amorim Souza é advogado, mestre em Direito pela FMU e pesquisador do núcleo “O Trabalho Além do Trabalho”, da Faculdade de Direito da USP.
27. Sustentabilidade fiscal e solidariedade institucional: a atuação da PGF em face da calamidade climática de 2024 no Estado do Rio Grande do Sul
Adriana Maia Venturini — página 613
A autora examina a resposta da Procuradoria-Geral Federal à calamidade por meio dos “Esforços SOS Chuvas RS”.
A atuação é organizada em três frentes: contencioso judicial, com atenção às pessoas atingidas; consultoria, voltada à redução de entraves desnecessários; e recuperação de créditos públicos, considerando emprego e renda.
O relato registra, entre outras iniciativas, a mobilização de 257 procuradores federais voluntários para mutirões. A experiência é utilizada para discutir planejamento, cooperação e capacidade de resposta em emergências.
Adriana Maia Venturini é apresentada como procuradora-geral federal, mestra em Políticas Públicas e Desenvolvimento Econômico pelo Ipea, integrante do Grupo Brasileiro na Corte Permanente de Arbitragem, em Haia, e ex-pesquisadora visitante na Universidade de Columbia.
28. Atuação estratégica nas ações judiciais ambientais: garantia de sustentabilidade e efetividade das políticas de proteção ao meio ambiente
Renata Maria Periquito Pontes Cunha, Larissa Suassuna Carvalho Barros e Daniela Cavalcanti von Söhsten Taveira — página 639
O capítulo analisa a organização do contencioso ambiental, com destaque para o Pró-Estratégia, o mapeamento de temas, a identificação de casos relevantes e a coordenação de teses.
A discussão alcança a defesa de autarquias como Ibama e ICMBio e relaciona a atuação judicial à segurança jurídica e à efetividade das políticas ambientais.
As três autoras são procuradoras federais. Renata Maria Periquito Pontes Cunha possui pós-graduação em Direito Público; Larissa Suassuna Carvalho Barros é mestra e doutora em Direito; e Daniela Cavalcanti von Söhsten Taveira possui pós-graduação em Direito Processual Civil.
29. A transação tributária como motor de transformação social: o fomento à equidade de gênero — ODS 5 — e a autonomia feminina na governança corporativa sustentável
Andressa de Carvalho Lopes e Larissa de Carvalho Lopes — página 665
O capítulo aproxima Direito Tributário e Psicologia Social para investigar cláusulas de equidade de gênero em acordos de transação individual disponibilizados pela PGFN, no período de novembro de 2023 a novembro de 2025.
A pesquisa analisa seis casos: ReciclaBR, Triunfo, Vidroforte, Sport Club Internacional, Auto Viação Marechal e Transporte Coletivo Glória.
As autoras discutem compromissos relacionados à igualdade remuneratória, à promoção profissional e à participação feminina em posições de decisão. Também distinguem obrigações concretas de formulações genéricas, ressaltando que o potencial de transformação depende de precisão jurídica, fiscalização e mensuração.
Andressa de Carvalho Lopes é procuradora da Fazenda Nacional e pós-graduada em Direito Tributário. Larissa de Carvalho Lopes é mestra em Psicologia pela UFG e apresentada como gerente de Enfrentamento à Violência contra as Mulheres no Estado de Goiás.
Organização e coordenação: diferentes experiências na condução editorial
O expediente contabiliza 16 integrantes nas funções de organização, coordenação e comitê. Parte deles também assina capítulos. Os 51 autores e coautores constituem outra contagem, com sobreposição entre os grupos.
Organização
| Integrante | Perfil e participação registrados na obra |
|---|---|
| Jorge Messias | Advogado-geral da União; coorganizador e autor do capítulo sobre teoria brasileira da governança sustentável do sistema fiscal e tributário. |
| Alexandre Arnone | Fundador e presidente do Instituto Global ESG e do Movimento ESG na Prática, chairman do Grupo Arnone e sócio-nominal da Arnone Advogados; coorganizador e autor do capítulo sobre AGU, PGFN e indução de condutas econômicas responsáveis. |
Coordenação editorial
| Integrante | Experiência destacada nas apresentações e no expediente |
|---|---|
| Sóstenes Marchezine | Articulação institucional, legislativa e de sustentabilidade; vice-presidente do Instituto Global ESG, cofundador do Movimento ESG na Prática, secretário-executivo da FPESG e diretor-geral do ESG20+. |
| Fabiane Oliveira | Presidente do IEJA, mestra e doutora em Direito pela USP e ex-secretária-geral do STF; experiência acadêmica e institucional. |
| Fabiana Favreto | Advogada e conselheira do Instituto Global ESG, com mais de 15 anos de atuação em chefia de gabinete de ministros do STJ, conforme as apresentações. |
| Leila de Morais | Especialista em Políticas Públicas e Gestão Governamental; experiência em coordenação institucional e planejamento, apresentada como chefe de gabinete do advogado-geral da União. |
| Leonardo Alvim | Doutor em Direito Tributário pela UFMG, procurador da Fazenda Nacional e assessor do advogado-geral da União. |
| Teresa Villac | Procuradora-chefe da Pronaclima/AGU; experiência em políticas ambientais, climáticas e contratações sustentáveis. |
| Anelize de Almeida | Apresentada como procuradora-geral da Fazenda Nacional; participação associada à gestão de créditos públicos e aos instrumentos de transação tributária. |
| Adriana Maia Venturini | Apresentada como procuradora-geral federal; experiência em representação e consultoria das autarquias e fundações públicas federais. |
Comitê Técnico e Científico Editorial
| Integrante | Contribuição destacada pela publicação |
|---|---|
| João Carlos Souto | Diretor da ESAGU; aproximação entre formação, produção acadêmica e atuação jurídica de Estado. |
| Rita Dias Nolasco | Procuradora da Fazenda Nacional; experiência em Direito Tributário e gestão fiscal, com atenção à administração tributária e à justiça fiscal. |
| Marcelo Turine | Professor da UFMS, vinculado à Faculdade de Computação no expediente; perspectiva universitária, científica e de gestão. |
| Rosamaria Padgett | Professora da Escola de Administração e Negócios da UFMS e coordenadora da UniSustentável, descrita no expediente como rede que congrega mais de 30 instituições acadêmicas brasileiras. |
| Marcos Vinícius da Cruz Coelho | Presidente da FAPEC; interface entre pesquisa aplicada, inovação e gestão institucional. |
| Paulo Carlos da Silva | Representação do Instituto Global ESG, coordenação executiva e suporte à viabilização operacional do projeto. |
Esses perfis ajudam a explicar a composição da coletânea: experiência na administração pública, pesquisa universitária, advocacia, sistema de justiça e articulação institucional.
Entidades envolvidas e escopos de participação
As apresentações distinguem realização, participação institucional, parceria, apoio acadêmico, articulação parlamentar, fomento e suporte editorial.
| Entidade ou iniciativa | Escopo descrito no livro |
|---|---|
| Instituto Global ESG | Realização, articulação do projeto e integração com sua agenda de governança e desenvolvimento sustentável. |
| Advocacia-Geral da União — AGU | Realização em cooperação com o Instituto e participação no debate sobre políticas públicas, segurança jurídica e sustentabilidade fiscal. |
| Escola Superior da Advocacia-Geral da União — ESAGU | Dimensão formativa, capacitação e produção de conhecimento jurídico aplicado. |
| Pronaclima/AGU | Conexão com a defesa judicial e extrajudicial das políticas ambientais e climáticas da União. |
| Sejan/AGU | Diálogo com segurança jurídica no ambiente de negócios, previsibilidade e coerência institucional. |
| Instituto de Estudos Jurídicos Aplicados — IEJA | Parceria na articulação entre produção acadêmica e formulação jurídica aplicada. |
| Movimento Interinstitucional ESG na Prática | Cooperação institucional e aproximação entre reflexão técnica e implementação. |
| Programa ESG20+ | Matriz programática, com atenção às finanças sustentáveis e aos instrumentos fiscais e tributários sustentáveis. |
| Universidade Federal de Mato Grosso do Sul — UFMS | Apoio institucional, produção científica e interdisciplinaridade. |
| Fundação de Apoio à Pesquisa, ao Ensino e à Cultura — FAPEC | Apoio institucional e interface entre pesquisa, inovação e gestão. |
| UniSustentável | Articulação entre instituições de ensino superior voltadas ao desenvolvimento sustentável. |
| Frente Parlamentar ESG na Prática — FPESG | Aproximação entre conhecimento técnico e debate legislativo no Congresso Nacional. |
| Coalizão Sustentável — Rede ESG de Frentes e Grupos Parlamentares | Ampliação da articulação parlamentar da agenda. |
| Grupo Arnone | Fomento ao projeto. |
| Editora Verde Vida | Apoio técnico editorial e distribuição. |
A presença dessas instituições revela o alcance pretendido pela iniciativa. A publicação busca circular entre os ambientes em que políticas são estudadas, formuladas, interpretadas, executadas e fiscalizadas.
O próprio expediente ressalva que as opiniões expressas são de responsabilidade exclusiva dos autores, distinção relevante em uma coletânea que reúne profissionais vinculados a diferentes órgãos e entidades.
As principais conexões que a leitura do volume permite identificar
A articulação entre os capítulos oferece caminhos de leitura que ultrapassam a divisão formal dos cinco eixos.
A transação tributária como questão de desenho institucional
Os capítulos de Sóstenes Marchezine, Alexandre Arnone, Aline Della Vittoria e Priscilla Andreazza Rebêlo podem ser lidos em conjunto. Eles aproximam recuperação de créditos, diferenciação por risco, prevenção de litígios e salvaguardas contra decisões arbitrárias.
A pesquisa de Andressa e Larissa de Carvalho Lopes acrescenta um campo empírico: a incorporação de compromissos de equidade de gênero nos acordos.
A conexão revela uma pergunta comum: quais obrigações podem ser pactuadas, com qual fundamento, como serão verificadas e quais consequências decorrerão do descumprimento?
O financiamento precisa ser acompanhado da decisão sobre o gasto
Os estudos sobre dívida soberana, orçamento verde, fundos e PATEN mostram que captar ou mobilizar recursos é parte de um processo maior.
A discussão avança para a seleção de prioridades, os custos, os riscos, a execução, a rastreabilidade e os resultados. No capítulo sobre orçamento verde, a camada decisória ocupa posição central: a classificação climática precisa informar escolhas, além de permitir sua descrição posterior.
Critérios sustentáveis precisam de evidências
Taxonomia, carbono, compras públicas, transações e pagamento por serviços ambientais compartilham uma exigência: delimitar o que será reconhecido como entrega socioambiental e como essa entrega poderá ser comprovada.
A leitura transversal sugere distinguir quatro etapas:
- Elegibilidade: atendimento das condições para participar de um instrumento.
- Compromisso: obrigação assumida pelo participante.
- Execução: realização demonstrável do que foi pactuado.
- Impacto: mudança efetivamente associada à intervenção, considerados seus limites de atribuição.
Essa distinção ajuda a avaliar o alcance das declarações públicas e a qualidade das métricas utilizadas.
A dimensão social atravessa a agenda ambiental
Justiça fiscal, financiamento dos direitos, distribuição dos custos da transição, autonomia feminina e resposta às enchentes mostram que a sustentabilidade é tratada no volume como questão também distributiva.
Isso se manifesta na atenção aos grupos vulneráveis, ao emprego, à renda, aos efeitos territoriais e às condições de participação nas decisões.
Ciência, dados e pessoas são infraestrutura de implementação
Os capítulos sobre educação, alianças estratégicas, SGIM-Petrolina, controle climático e gestão de riscos judiciais permitem outra leitura conjunta: a efetividade das normas depende de capacidade institucional.
Universidades, formação profissional, sistemas de informação, interoperabilidade, procedimentos e equipes qualificadas aparecem como condições para transformar instrumentos jurídicos em políticas operacionais.
Um material de consulta para diferentes públicos
Pela diversidade temática, o livro oferece entradas específicas para gestores, procuradores, advogados, pesquisadores, legisladores, órgãos de controle e profissionais de sustentabilidade.
Para a administração pública, reúne discussões sobre planejamento, orçamento, contratação, riscos e capacidade de execução. Para a advocacia pública e privada, apresenta debates sobre transação, conformidade, segurança jurídica e gestão do contencioso.
Para empresas e instituições financeiras, contribui com análises sobre classificações sustentáveis, mercado de carbono, compras públicas e obrigações de comprovação. Para a academia, oferece uma agenda interdisciplinar que conecta Direito Tributário, Financeiro, Ambiental e Administrativo a educação, inovação e desenvolvimento territorial.
A obra também fornece subsídios para pautas jornalísticas específicas: os limites ambientais do Imposto Seletivo; a diferença entre fundos climáticos; os riscos do greenwashing regulatório; o papel das compras governamentais; a negociação de dívidas e a igualdade de gênero; e os efeitos fiscais dos eventos climáticos extremos.
Uma agenda que permanece aberta
As considerações finais reconhecem que a consolidação de um sistema fiscal sustentável exige aperfeiçoamento contínuo. Entre as prioridades identificadas estão a avaliação de impactos, a coordenação federativa, a transparência do gasto e a capacitação de quem formula e executa políticas.
A expectativa registrada é que futuras edições acompanhem a implementação dos instrumentos discutidos, examinem resultados empíricos e proponham ajustes.
O primeiro volume delineia, assim, uma agenda de pesquisa e atuação institucional: avaliar a capacidade do sistema fiscal de produzir valor público, preservar sua sustentabilidade financeira e contribuir para resultados sociais e ambientais demonstráveis. Sua contribuição está na aproximação entre esses objetivos e as condições jurídicas, administrativas e políticas necessárias para realizá-los.
Ficha da obra
| Item | Informação |
|---|---|
| Título | Governança Tributária Sustentável |
| Subtítulo da capa | A visão brasileira do novo sistema fiscal com impacto socioambiental |
| Natureza | Obra coletiva — Volume I |
| Organização | Ministro Jorge Messias e Alexandre Arnone |
| Local e ano | Brasília — DF, 2026 |
| Estrutura | Cinco eixos temáticos e 29 capítulos relacionados no sumário |
| Autoria | 51 autores e coautores, conforme relação nominal da edição |
| Estrutura editorial | 16 integrantes na organização, coordenação e comitê |
| Extensão | 697 páginas numeradas, além de capa e contracapa no arquivo digital |
| Realização apresentada | Instituto Global ESG e Advocacia-Geral da União |
| Distribuição e apoio técnico editorial | Editora Verde Vida |
| ISBN | 978-65-83049-08-7 |
| Contato editorial | editorial@institutoglobal.org |